- 0919.83.77.88
- 091.983.77.88
Điểm khác biệt cốt lõi: thuế suất 0% là một mức thuế suất áp dụng cho hàng hóa, dịch vụ thuộc diện chịu thuế GTGT; còn không chịu thuế là nhóm hàng hóa, dịch vụ nằm ngoài phạm vi tính thuế theo danh mục do pháp luật quy định. Với hàng hóa, dịch vụ chịu thuế suất 0%, thuế đầu vào có thể được khấu trừ và hoàn nếu đáp ứng các điều kiện pháp luật. Ngược lại, thuế đầu vào dùng cho hoạt động không chịu thuế nhìn chung không được khấu trừ, không được hoàn; pháp luật có quy định ngoại lệ.
|
Tiêu chí |
Thuế suất GTGT 0% |
Không chịu thuế GTGT |
|
Bản chất |
Thuộc diện chịu thuế, áp dụng mức 0%. |
Thuộc danh mục không chịu thuế. |
|
Thuế đầu ra |
Tính theo thuế suất 0%, bằng 0. |
Không tính thuế GTGT đầu ra. |
|
Khấu trừ thuế đầu vào |
Có thể khấu trừ khi đáp ứng điều kiện. |
Thông thường không được khấu trừ; có ngoại lệ theo luật. |
|
Hoàn thuế đầu vào |
Có thể được hoàn theo điều kiện hoàn thuế. |
Thông thường không được hoàn; có ngoại lệ theo luật. |
|
Điều kiện áp dụng |
Phải đáp ứng điều kiện của loại hàng hóa, dịch vụ và hồ sơ liên quan. |
Phải thuộc đúng đối tượng không chịu thuế theo quy định. |
|
Cách thể hiện trên hóa đơn |
Thể hiện thuế suất 0% khi sử dụng hóa đơn GTGT phù hợp. |
Thể hiện là hàng hóa, dịch vụ không chịu thuế theo quy định về hóa đơn. |
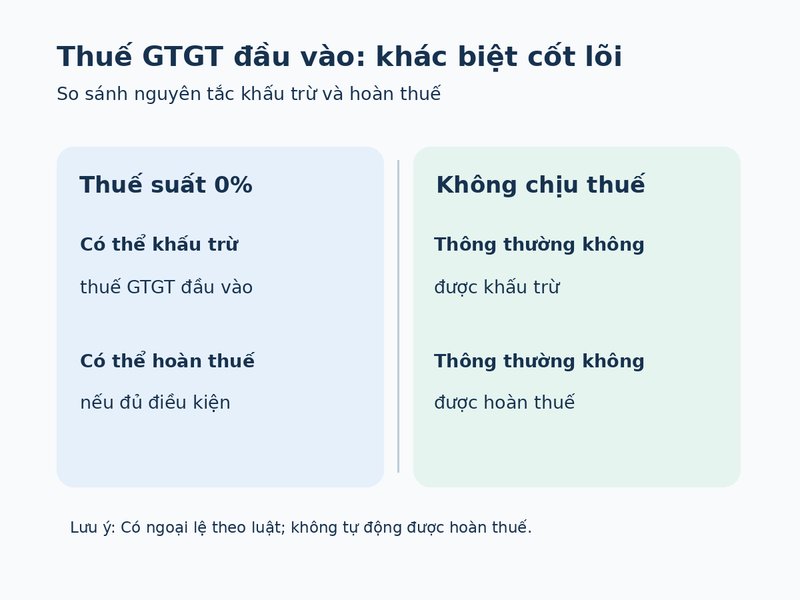
Theo Điều 9 Luật Thuế GTGT, thuế suất 0% chủ yếu gắn với hàng hóa xuất khẩu, dịch vụ xuất khẩu, vận tải quốc tế và một số hàng hóa, dịch vụ khác được pháp luật quy định. Không phải cứ bán hàng cho khách nước ngoài hoặc phát sinh thanh toán bằng ngoại tệ là tự động được áp dụng 0%.
Hàng hóa xuất khẩu cần đáp ứng tiêu chí về nơi bán, nơi tiêu dùng và trường hợp cụ thể theo luật. Dịch vụ xuất khẩu phải thỏa mãn các tiêu chí về đối tượng được cung cấp và nơi tiêu dùng; một số dịch vụ, giao dịch bị loại trừ khỏi thuế suất 0%.
Tùy loại giao dịch, doanh nghiệp cần kiểm tra hợp đồng, chứng từ thanh toán không dùng tiền mặt, chứng từ hải quan hoặc tài liệu chứng minh nơi tiêu dùng và các điều kiện cụ thể theo quy định. Không đủ điều kiện thì không được tự ghi thuế suất 0% chỉ vì đó là giao dịch xuất khẩu.
Điều 5 Luật Thuế GTGT quy định các nhóm không chịu thuế. Ví dụ tiêu biểu gồm sản phẩm cây trồng, vật nuôi, thủy sản chưa chế biến hoặc chỉ sơ chế thông thường do tổ chức, cá nhân trực tiếp sản xuất, đánh bắt bán ra theo điều kiện luật định; dịch vụ y tế thuộc phạm vi quy định; dịch vụ cấp tín dụng; chuyển quyền sử dụng đất; và một số sản phẩm, dịch vụ phần mềm.
Cần xác định đồng thời bản chất hàng hóa, dịch vụ, chủ thể bán, khâu kinh doanh và ngoại lệ cụ thể. Cùng một loại sản phẩm, cách xử lý thuế có thể khác nhau giữa các khâu hoặc các chủ thể. Đặc biệt, trường hợp “không phải kê khai, tính nộp thuế” không mặc nhiên đồng nghĩa với “không chịu thuế”.
Doanh nghiệp nộp thuế theo phương pháp khấu trừ có thể khấu trừ thuế GTGT đầu vào phục vụ hàng hóa, dịch vụ chịu thuế suất 0% nếu có hóa đơn, chứng từ và đáp ứng điều kiện theo Điều 14. Nếu thuộc trường hợp hoàn thuế và đáp ứng đầy đủ điều kiện của Điều 15, doanh nghiệp còn có thể được hoàn thuế. Thuế suất đầu ra bằng 0 không có nghĩa mọi khoản thuế đầu vào sẽ đương nhiên được hoàn.
Theo nguyên tắc tại khoản 27 Điều 5, cơ sở kinh doanh hàng hóa, dịch vụ không chịu thuế không được khấu trừ, hoàn thuế GTGT đầu vào, trừ trường hợp được áp dụng thuế suất 0% theo khoản 1 Điều 9. Nếu mua đầu vào sử dụng chung cho hoạt động chịu thuế và không chịu thuế, phải xác định hoặc phân bổ phần đầu vào được khấu trừ theo quy định tương ứng.
Giả sử doanh nghiệp mua vật tư phục vụ một đơn hàng xuất khẩu với thuế GTGT đầu vào 10 triệu đồng. Nếu đơn hàng đủ điều kiện áp dụng thuế suất 0%, doanh nghiệp áp dụng phương pháp khấu trừ và đáp ứng đầy đủ điều kiện chứng từ, khoản thuế đầu vào này có thể được khấu trừ; khả năng hoàn thuế còn phụ thuộc điều kiện riêng về hoàn thuế.
Ngược lại, nếu cũng khoản vật tư ấy chỉ dùng cho hoạt động cung cấp hàng hóa, dịch vụ thuộc diện không chịu thuế và không thuộc ngoại lệ, 10 triệu đồng thuế GTGT đầu vào không được khấu trừ hoặc hoàn theo nguyên tắc chung. Ví dụ chỉ minh họa cơ chế xử lý thuế, không thay thế xác định nghĩa vụ trên hồ sơ thực tế.
Các quy tắc trên được trình bày theo Luật Thuế GTGT số 48/2024/QH15, đã được sửa đổi, bổ sung, cùng văn bản hướng dẫn có hiệu lực đến tháng 10/2026. Với giao dịch cụ thể cần đối chiếu thêm quy định về hóa đơn, hồ sơ và các ngoại lệ chuyên ngành.
Để phân biệt thuế GTGT 0% và không chịu thuế, hãy kiểm tra hai câu hỏi: giao dịch có thuộc đối tượng chịu thuế với mức thuế suất 0% hay thuộc danh mục không chịu thuế; và thuế GTGT đầu vào có đáp ứng điều kiện khấu trừ, hoàn hay không. Phân loại sai có thể dẫn đến sai hóa đơn, tờ khai hoặc xác định chi phí.


