- 0919.83.77.88
- 091.983.77.88
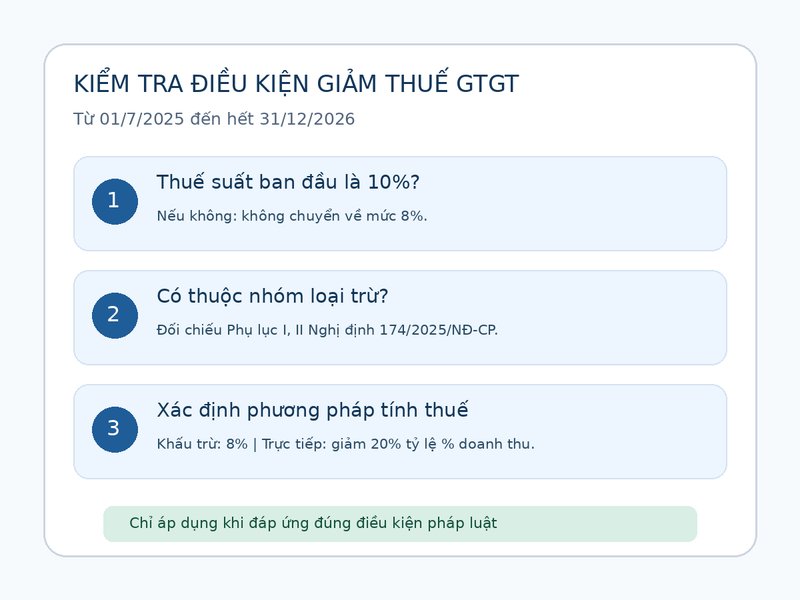
Từ ngày 01/7/2025 đến hết ngày 31/12/2026, hàng hóa, dịch vụ đang chịu thuế suất GTGT 10% được giảm xuống 8% nếu không thuộc các nhóm loại trừ được quy định tại Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP. Quy tắc này áp dụng đối với cơ sở tính thuế theo phương pháp khấu trừ.
Vì vậy, không thể chỉ dựa vào tên gọi phổ biến của một sản phẩm để khẳng định được giảm thuế. Cần đối chiếu chính xác sản phẩm, dịch vụ với danh mục chi tiết tại các phụ lục của Nghị định 174/2025/NĐ-CP.
Các nhóm sau bị loại khỏi phạm vi giảm 2 điểm phần trăm thuế suất GTGT theo chính sách nêu trên:
Phụ lục I của Nghị định 174/2025/NĐ-CP chi tiết hóa các nhóm loại trừ liên quan đến lĩnh vực, sản phẩm; Phụ lục II là danh mục hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm. Than và xăng là các ngoại lệ cần chú ý: không được xếp mặc nhiên vào nhóm bị loại trừ chỉ vì thuộc ngành khai khoáng hoặc đối tượng chịu thuế tiêu thụ đặc biệt.
Những hàng hóa, dịch vụ không chịu thuế GTGT hoặc đang chịu mức thuế suất 0% hay 5% không chuyển thành 8% do chính sách này. Chúng tiếp tục được xử lý theo quy định tương ứng của Luật Thuế GTGT.
Trước tiên, xác định sản phẩm hoặc dịch vụ có thuộc diện chịu thuế suất 10% theo Luật Thuế GTGT hay không. Nếu không, không áp dụng cơ chế giảm từ 10% xuống 8%.
Xác định đúng bản chất, mã hàng hóa hoặc mã sản phẩm, ngành dịch vụ khi có liên quan; đối chiếu Phụ lục I và Phụ lục II của Nghị định 174/2025/NĐ-CP. Có thể tham khảo hệ thống ngành sản phẩm Việt Nam theo Quyết định 43/2018/QĐ-TTg để hỗ trợ nhận diện danh mục.
Chính sách giảm thuế được áp dụng thống nhất ở khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại đối với hàng hóa, dịch vụ đủ điều kiện. Giao dịch cần nằm trong thời gian chính sách có hiệu lực; việc xuất hóa đơn và xác định thời điểm tính thuế vẫn phải tuân thủ quy định chuyên ngành có liên quan.
|
Trường hợp |
Hướng xử lý |
|
Đang chịu GTGT 10%, không có trong nhóm loại trừ |
Có thể áp dụng mức GTGT 8% theo phương pháp khấu trừ. |
|
Đang chịu GTGT 10%, thuộc nhóm loại trừ |
Không áp dụng chính sách giảm 2% này. |
|
Không chịu thuế hoặc thuộc thuế suất 0% / 5% |
Giữ cách áp dụng thuế theo Luật Thuế GTGT; không chuyển sang 8%. |
|
Chưa xác định rõ mã sản phẩm hoặc bản chất dịch vụ |
Đối chiếu phụ lục và hồ sơ hàng hóa trước khi quyết định thuế suất. |
Đối với hàng hóa, dịch vụ đủ điều kiện, cơ sở kinh doanh ghi thuế suất “8%” trên hóa đơn GTGT, cùng với số tiền thuế và tổng tiền thanh toán. Nếu một hóa đơn có các dòng hàng chịu thuế suất khác nhau, cần thể hiện mức thuế suất tương ứng với từng hàng hóa, dịch vụ.
Ví dụ minh họa: Một hàng hóa thuộc diện giảm thuế có giá trước thuế 1.000.000 đồng thì thuế GTGT ở mức 8% là 80.000 đồng; nếu áp dụng 10% thì là 100.000 đồng. Chênh lệch là 20.000 đồng. Ví dụ này chỉ minh họa phép tính, không xác nhận một mặt hàng cụ thể đủ điều kiện.
Cơ sở kinh doanh, gồm hộ kinh doanh và cá nhân kinh doanh áp dụng phương pháp tỷ lệ % trên doanh thu, được giảm 20% mức tỷ lệ % dùng để tính thuế GTGT đối với hàng hóa, dịch vụ đủ điều kiện. Đây không phải là việc ghi mức thuế suất 8% như phương pháp khấu trừ.
Khi lập hóa đơn bán hàng, ghi giá trị trước giảm tại cột “Thành tiền”, dòng “Cộng tiền hàng hóa, dịch vụ” theo số đã giảm và ghi chú rõ số tiền giảm tương ứng 20% mức tỷ lệ % tính thuế GTGT theo Nghị quyết 204/2025/QH15. Việc kê khai hàng hóa, dịch vụ được giảm thực hiện theo Mẫu số 01 tại Phụ lục III kèm tờ khai thuế GTGT theo Nghị định 174/2025/NĐ-CP.
Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, thời gian áp dụng là từ ngày 01/7/2025 đến hết ngày 31/12/2026. Đối với giao dịch phát sinh sau mốc này, cần kiểm tra quy định có hiệu lực tại thời điểm giao dịch, không mặc định tiếp tục dùng mức 8%.
Để xác định có được giảm thuế GTGT 8%, hãy kiểm tra ba yếu tố: hàng hóa, dịch vụ vốn chịu mức 10%; không thuộc nhóm loại trừ tại các phụ lục của Nghị định 174/2025/NĐ-CP; và giao dịch thuộc thời gian áp dụng chính sách. Doanh nghiệp cần phân biệt phương pháp khấu trừ với phương pháp tính thuế theo tỷ lệ trên doanh thu để lập hóa đơn phù hợp.


