- 0919.83.77.88
- 091.983.77.88
Theo Điều 19 Thông tư 89/2026/TT-BTC, có hiệu lực từ ngày 01/07/2026, khai thuế GTGT theo tháng là nguyên tắc chung. Doanh nghiệp thuộc diện khai theo tháng nhưng có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống được lựa chọn khai theo quý; nếu vượt 50 tỷ đồng thì nhìn chung khai theo tháng. Doanh nghiệp mới bắt đầu kinh doanh có quy tắc riêng.
|
Tình huống |
Kỳ khai thuế GTGT |
|
Doanh thu năm trước liền kề trên 50 tỷ đồng |
Theo tháng, đối với trường hợp khai định kỳ thông thường |
|
Doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống |
Được lựa chọn theo tháng hoặc theo quý |
|
Doanh nghiệp mới bắt đầu hoạt động |
Được lựa chọn khai quý ban đầu; phải xem xét doanh thu năm đầu và quy định cho năm tiếp theo |
Lưu ý: Các trường hợp khai thuế GTGT theo từng lần phát sinh hoặc trường hợp đặc thù phải áp dụng quy định riêng, không suy ra kỳ khai chỉ từ bảng trên.
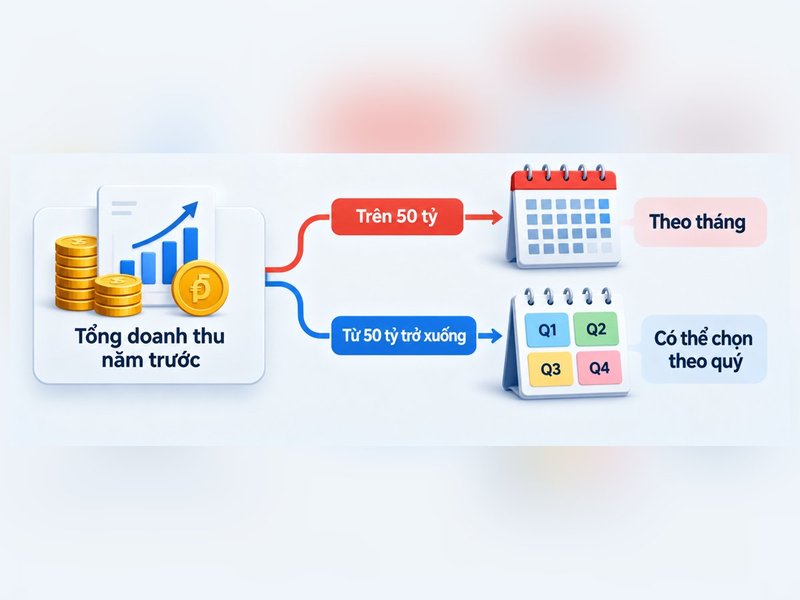
Ngưỡng 50 tỷ đồng được xác định từ tổng doanh thu bán hàng hóa và cung cấp dịch vụ trên các tờ khai thuế GTGT của các kỳ trong năm dương lịch trước liền kề, không phải chỉ dựa vào doanh thu của một tháng hay một quý. Nếu khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu để xét điều kiện bao gồm cả doanh thu của các đơn vị, địa điểm đó.
Ví dụ: Doanh nghiệp đang hoạt động có doanh thu trên các tờ khai GTGT năm 2025 là 48 tỷ đồng thì về tiêu chí doanh thu có thể lựa chọn khai theo quý trong năm 2026. Nếu doanh thu năm 2025 là 52 tỷ đồng thì thuộc diện khai theo tháng. Ví dụ này giả định doanh nghiệp thuộc nhóm khai thuế GTGT định kỳ thông thường và không có ngoại lệ khác.
Doanh nghiệp mới bắt đầu hoạt động, kinh doanh được lựa chọn khai thuế GTGT theo quý. Tuy nhiên, Điều 19 Thông tư 89/2026/TT-BTC phân biệt cách xác định kỳ khai ở các năm tiếp theo dựa trên doanh thu năm bắt đầu kinh doanh.
Nếu doanh thu của năm dương lịch mới bắt đầu hoạt động trên 50 tỷ đồng, kể cả trường hợp doanh nghiệp chưa hoạt động đủ 12 tháng, doanh nghiệp khai thuế GTGT theo tháng kể từ năm dương lịch liền kề tiếp theo năm mới hoạt động.
Trường hợp này, doanh nghiệp được lựa chọn khai theo quý trong giai đoạn đầu. Sau khi hoạt động đủ 12 tháng, kể từ năm dương lịch liền kề tiếp theo năm đã đủ 12 tháng, doanh nghiệp căn cứ doanh thu của năm dương lịch trước liền kề đủ 12 tháng để xác định kỳ khai theo tháng hoặc quý.
Ví dụ: Doanh nghiệp bắt đầu hoạt động tháng 8/2026 và doanh thu trong năm 2026 đạt 55 tỷ đồng. Theo quy tắc đối với doanh nghiệp mới, doanh nghiệp phải khai GTGT theo tháng từ năm 2027 dù năm đầu chưa đủ 12 tháng.
Doanh nghiệp đang khai theo tháng, đủ điều kiện và muốn chuyển sang khai theo quý phải gửi mẫu 01/ĐK-TĐKTT (văn bản đề nghị thay đổi kỳ tính thuế từ tháng sang quý) cho cơ quan thuế quản lý trực tiếp chậm nhất ngày 31/01 của năm bắt đầu áp dụng kỳ quý. Theo Thông tư 89/2026/TT-BTC, cơ quan thuế có thông báo tiếp nhận hoặc không tiếp nhận đề nghị. Doanh nghiệp chỉ thực hiện khai theo quý của năm đăng ký khi có thông báo tiếp nhận theo quy định.
Nếu doanh nghiệp tự phát hiện hoặc cơ quan thuế phát hiện không đủ điều kiện khai theo quý, doanh nghiệp phải khai theo tháng kể từ tháng đầu của quý tiếp theo; đồng thời xử lý hồ sơ các quý trước đã khai không đúng theo quy định, bao gồm nộp lại hồ sơ khai theo tháng và tiền chậm nộp nếu phát sinh. Một số trường hợp hồ sơ quý đã có quyết định hoàn thuế hoặc được phát hiện qua kiểm tra tại trụ sở người nộp thuế được xử lý theo quy định riêng.
Doanh nghiệp đủ tiêu chí được lựa chọn khai theo tháng hoặc quý ổn định trong cả năm dương lịch. Không nên tự đổi kỳ khai giữa năm chỉ vì doanh thu một vài tháng tăng hoặc giảm.
Theo quy định về thời hạn nộp hồ sơ khai thuế tại Nghị định 252/2026/NĐ-CP, với trường hợp khai định kỳ thông thường:
Chẳng hạn, tờ khai GTGT tháng 9/2026 có hạn thông thường là ngày 20/10/2026; tờ khai quý III/2026 có hạn thông thường là ngày 31/10/2026. Nếu ngày cuối cùng trùng ngày nghỉ theo quy định, thời hạn được xác định theo quy tắc về thời hạn trong pháp luật quản lý thuế. Cần đối chiếu lịch làm việc và thông báo áp dụng cho kỳ cụ thể.
Để biết doanh nghiệp khai thuế GTGT theo tháng hay quý, cần xem doanh thu năm trước liền kề và thời điểm bắt đầu hoạt động. Mốc 50 tỷ đồng là tiêu chí quan trọng nhưng không thay thế quy tắc riêng dành cho doanh nghiệp mới hoặc thủ tục thay đổi kỳ khai. Khi chuyển từ tháng sang quý, hãy kiểm tra mẫu đăng ký, hạn gửi và thông báo tiếp nhận của cơ quan thuế.


