- 0919.83.77.88
- 091.983.77.88
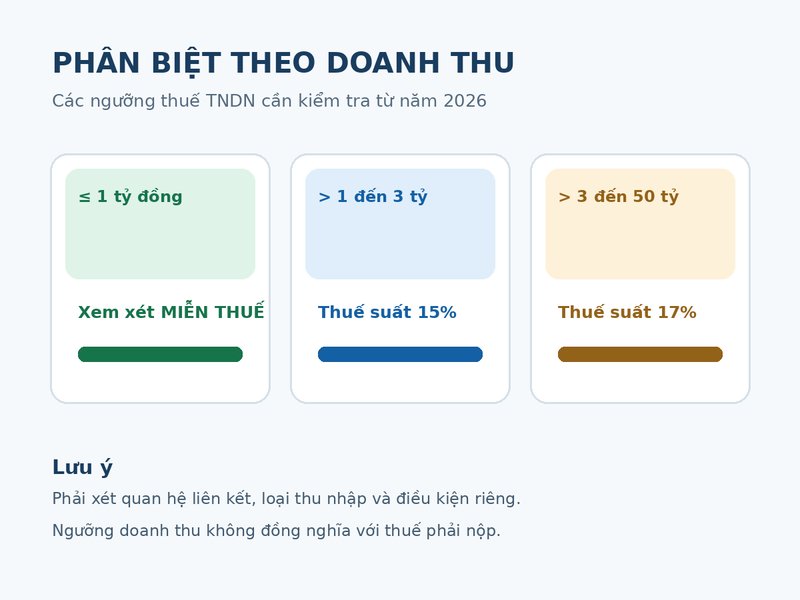
Theo khoản 2 Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và khoản 2 Điều 11 Nghị định 320/2025/NĐ-CP, thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng, nếu không thuộc trường hợp bị loại trừ. Đây là ngưỡng dùng để xác định thuế suất, không phải mức lợi nhuận và cũng không có nghĩa lấy 15% nhân trực tiếp với doanh thu.
Từ năm 2026, cần phân biệt thêm chính sách miễn thuế đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có tổng doanh thu năm từ 1 tỷ đồng trở xuống, nếu đáp ứng các điều kiện tương ứng theo Nghị định 141/2026/NĐ-CP. Vì vậy, doanh nghiệp thuộc diện miễn thuế không cần tính thuế phải nộp theo mức 15% đối với khoản thu nhập được miễn.
Theo khoản 4 Điều 11 Nghị định 320/2025/NĐ-CP, tổng doanh thu dùng xác định mức 15% hoặc 17% được lấy từ kỳ tính thuế TNDN năm trước liền kề, bao gồm doanh thu bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác theo phụ lục kết quả hoạt động sản xuất, kinh doanh kèm tờ khai quyết toán TNDN.
Do đó, khi xét mức thuế cho năm đang tính, doanh nghiệp không chỉ nhìn vào doanh thu bán hàng hoặc số tiền thực thu trong năm đó. Cần sử dụng đúng chỉ tiêu, đúng kỳ tính thuế và hồ sơ quyết toán liên quan.
Với kỳ tính thuế năm trước liền kề có thời gian hoạt động dưới 12 tháng, doanh thu được quy đổi theo số tháng hoạt động để xác định ngưỡng thuế suất. Doanh nghiệp mới thành lập, chưa có doanh thu của năm trước, xác định mức dự kiến trong kỳ tính thuế theo quy định tại điểm b khoản 4 Điều 11 Nghị định 320/2025/NĐ-CP; khi kết thúc kỳ phải đối chiếu thực tế và thực hiện quyết toán, điều chỉnh nếu cần.
Ví dụ minh họa: doanh nghiệp đã hoạt động đủ năm, có tổng doanh thu năm trước là 2,4 tỷ đồng và không thuộc diện loại trừ thì được xét mức thuế suất 15% cho thu nhập phù hợp trong năm sau. Đây là ví dụ về xác định ngưỡng, không phải phép tính số thuế phải nộp.
Theo điểm c khoản 4 Điều 11 Nghị định 320/2025/NĐ-CP, mức 15% và 17% không áp dụng đối với doanh nghiệp thành lập theo pháp luật Việt Nam là công ty con hoặc có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện về doanh thu để hưởng các mức thuế suất này. Vì vậy, không thể chỉ dựa vào doanh thu riêng của công ty con để kết luận được hưởng 15%.
Khoản 9 Điều 23 Nghị định 320/2025/NĐ-CP quy định các nhóm thu nhập không áp dụng thuế suất 15% và 17%, bao gồm một số khoản thu nhập từ chuyển nhượng vốn, chuyển nhượng bất động sản (có ngoại lệ theo quy định), chuyển nhượng dự án, hoạt động sản xuất kinh doanh ở ngoài Việt Nam và các trường hợp khác được nêu tại điều khoản này. Doanh nghiệp phát sinh nhiều loại thu nhập cần hạch toán riêng phần được áp dụng và phần bị loại trừ.
Bảng dưới đây giúp nhận biết nhanh khung xử lý phổ biến theo ngưỡng tổng doanh thu năm, trước khi xét quan hệ liên kết, loại thu nhập và các ưu đãi hoặc ngoại lệ đặc thù:
|
Doanh thu làm căn cứ |
Cách xử lý cần xem xét |
|
Không quá 1 tỷ đồng |
Có thể thuộc diện miễn thuế TNDN từ 2026 nếu đáp ứng điều kiện theo Nghị định 141/2026/NĐ-CP. |
|
Trên 1 tỷ đến không quá 3 tỷ đồng |
Thuế suất 15%, nếu đáp ứng điều kiện và không thuộc loại trừ. |
|
Trên 3 tỷ đến không quá 50 tỷ đồng |
Thuế suất 17%, nếu đáp ứng điều kiện và không thuộc loại trừ. |
|
Trên 50 tỷ đồng |
Thông thường 20%, trừ các trường hợp có mức thuế suất hoặc ưu đãi riêng. |
Lưu ý: Ngưỡng miễn thuế 1 tỷ đồng được áp dụng theo quy định riêng từ năm 2026; với kỳ tính thuế khác cần đối chiếu thời điểm hiệu lực và điều khoản chuyển tiếp, không áp dụng hồi tố tùy ý.
Với doanh nghiệp xác định được thu nhập tính thuế, cách tính cơ bản là: Thuế TNDN phải nộp = Thu nhập tính thuế × 15% (sau khi xét các khoản được trừ, miễn giảm và nghĩa vụ điều chỉnh theo quy định). Doanh thu tối đa 3 tỷ đồng chỉ là tiêu chí chọn thuế suất; không phải cơ sở để nhân trực tiếp với 15%.
Ví dụ: doanh nghiệp đủ điều kiện áp dụng 15%, có thu nhập tính thuế thuộc diện áp dụng là 200 triệu đồng thì số thuế tính theo mức này là 30 triệu đồng, trước khi xét các khoản điều chỉnh khác nếu có. Trường hợp chỉ xác định được doanh thu nhưng không xác định được chi phí và thu nhập, pháp luật có quy định phương pháp tính theo tỷ lệ phần trăm trên doanh thu cho một số đối tượng; không được tự động áp dụng công thức 15% nêu trên.
Doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng là nhóm có thể áp dụng thuế TNDN 15%, nhưng phải xác định doanh thu đúng quy định và loại trừ các trường hợp không đủ điều kiện. Từ năm 2026, cần kiểm tra trước khả năng được miễn thuế khi doanh thu không quá 1 tỷ đồng, rồi mới xác định thuế suất đối với thu nhập phải tính thuế.


