- 0919.83.77.88
- 091.983.77.88
Theo Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Điều 11 Nghị định 320/2025/NĐ-CP, mức thuế suất thông thường là 20%. Doanh nghiệp đủ điều kiện có thể áp dụng 15% hoặc 17% dựa trên tổng doanh thu năm; hoạt động đặc thù và thu nhập được ưu đãi có quy tắc riêng.
|
Thuế suất |
Điều kiện áp dụng cơ bản |
|
15% |
Tổng doanh thu năm không quá 3 tỷ đồng, đáp ứng điều kiện áp dụng. |
|
17% |
Tổng doanh thu năm trên 3 tỷ đến không quá 50 tỷ đồng, đáp ứng điều kiện áp dụng. |
|
20% |
Thuế suất phổ thông khi không thuộc diện áp dụng mức khác hoặc ưu đãi. |
|
25%–50% |
Hoạt động tìm kiếm, thăm dò, khai thác dầu khí: mức cụ thể theo hợp đồng. |
|
40% hoặc 50% |
Hoạt động thăm dò, khai thác tài nguyên quý hiếm: 50%; trường hợp đủ điều kiện địa bàn đặc biệt khó khăn là 40%. |
Các ngưỡng 3 tỷ và 50 tỷ đồng là ngưỡng doanh thu để xét thuế suất, không phải mức lợi nhuận chịu thuế. Việc đủ ngưỡng doanh thu cũng không tự động bảo đảm doanh nghiệp được hưởng 15% hoặc 17%.
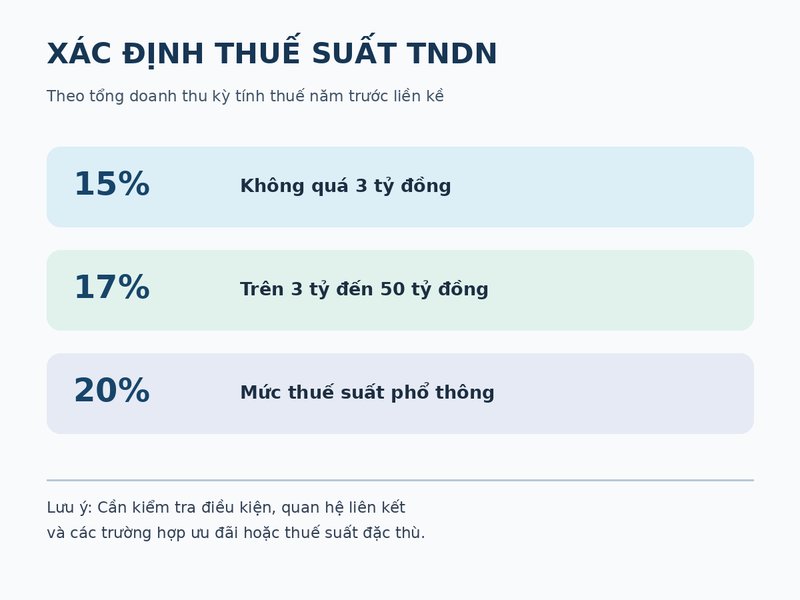
Căn cứ là tổng doanh thu kỳ tính thuế TNDN năm trước liền kề, gồm doanh thu bán hàng và cung cấp dịch vụ (không trừ các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác theo phụ lục kết quả hoạt động sản xuất, kinh doanh kèm tờ khai quyết toán thuế. Không chỉ lấy doanh thu thuần hoặc doanh thu bán hàng.
Ví dụ minh họa: Một doanh nghiệp có tổng doanh thu làm căn cứ của năm trước là 2,8 tỷ đồng. Nếu đáp ứng các điều kiện khác và không thuộc diện loại trừ, doanh nghiệp áp dụng mức 15% trong năm đang xét, dù doanh thu thực tế của năm hiện tại có thể thay đổi.
Nếu thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng, doanh thu dùng để phân nhóm được quy đổi thành năm: tổng doanh thu thực tế chia cho số tháng hoạt động sản xuất, kinh doanh thực tế rồi nhân 12. Các trường hợp thành lập, chuyển đổi, hợp nhất, sáp nhập, chia, tách trong tháng được tính thời gian hoạt động đủ tháng theo quy định.
Ví dụ: Doanh nghiệp hoạt động 6 tháng, tổng doanh thu trong thời gian đó là 2 tỷ đồng. Doanh thu quy đổi là 2 / 6 × 12 = 4 tỷ đồng; nếu đủ điều kiện khác thì thuộc nhóm thuế suất 17%, không phải 15%.
Doanh nghiệp mới thành lập trong kỳ tính thuế có thể căn cứ tổng doanh thu dự kiến không quá 3 tỷ đồng hoặc không quá 50 tỷ đồng để tạm nộp thuế hằng quý theo mức tương ứng 15% hoặc 17%. Khi quyết toán, phải đối chiếu doanh thu thực tế. Nếu không đạt điều kiện đã dự kiến và làm phát sinh thiếu thuế tạm nộp, doanh nghiệp phải nộp phần thiếu và tiền chậm nộp theo quy định.
Mức 15% và 17% không áp dụng đối với doanh nghiệp thành lập theo pháp luật Việt Nam là công ty con hoặc có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện hưởng các mức thuế suất này. Do đó, phải kiểm tra quan hệ sở hữu và liên kết, không chỉ xem doanh thu riêng của công ty.
Một số thu nhập từ dự án, ngành nghề hoặc địa bàn đáp ứng điều kiện pháp luật được áp dụng thuế suất ưu đãi riêng, chẳng hạn 10%, 15% hoặc 17% trong thời hạn hoặc phạm vi được quy định. Cần xác định phần thu nhập đủ điều kiện ưu đãi và thời gian hưởng; không áp dụng chung một mức cho mọi hoạt động nếu pháp luật yêu cầu hạch toán riêng.
Hoạt động tìm kiếm, thăm dò và khai thác dầu khí áp dụng thuế suất từ 25% đến 50%, mức cụ thể do Thủ tướng Chính phủ quyết định phù hợp từng hợp đồng. Hoạt động thăm dò, khai thác tài nguyên quý hiếm áp dụng 50%; nếu mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thì áp dụng 40%.
Theo phương pháp tính thông thường, số thuế TNDN phải nộp được xác định từ thu nhập tính thuế nhân với thuế suất tương ứng, có tính đến các khoản được trích lập, ưu đãi, miễn giảm và nghĩa vụ thuế khác theo quy định cụ thể. Không lấy toàn bộ doanh thu nhân trực tiếp với 15%, 17% hay 20%.
Ví dụ minh họa đơn giản: Một doanh nghiệp đủ điều kiện áp dụng 17% và có thu nhập tính thuế 500 triệu đồng (giả định không có khoản điều chỉnh khác), số thuế tương ứng là 500 triệu × 17% = 85 triệu đồng.
Lưu ý: Trong một số trường hợp luật cho phép tính thuế theo tỷ lệ phần trăm trên doanh thu, cách xác định sẽ khác phương pháp tính trên thu nhập tính thuế.
Doanh nghiệp thông thường áp dụng 20%; doanh nghiệp đủ điều kiện có thể áp dụng 15% khi tổng doanh thu năm không quá 3 tỷ đồng hoặc 17% khi trên 3 tỷ đến 50 tỷ đồng. Cần sử dụng đúng căn cứ doanh thu, kiểm tra quan hệ liên kết và ưu đãi đặc thù trước khi quyết toán.


