- 0919.83.77.88
- 091.983.77.88
Từ ngày 01/01/2026, hộ kinh doanh và cá nhân kinh doanh có doanh thu trong năm dương lịch từ 1 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) đối với hoạt động kinh doanh. Khi doanh thu năm trên 1 tỷ đồng, hộ kinh doanh thuộc diện xác định, kê khai và nộp hai loại thuế này theo quy định.
Ngưỡng 1 tỷ đồng/năm được xác lập tại Nghị định 141/2026/NĐ-CP, sửa đổi Nghị định 68/2026/NĐ-CP, có hiệu lực từ ngày 01/01/2026. Vì vậy, thông tin về ngưỡng 500 triệu đồng/năm trong các hướng dẫn đầu năm 2026 đã không còn là ngưỡng áp dụng sau sửa đổi.
|
Doanh thu kinh doanh trong năm |
Nghĩa vụ thuế GTGT và TNCN |
|
Đến 1 tỷ đồng (bao gồm đúng 1 tỷ đồng) |
Không phải nộp thuế GTGT và TNCN từ hoạt động kinh doanh |
|
Trên 1 tỷ đồng |
Thuộc diện xác định và nộp thuế GTGT, TNCN theo phương pháp áp dụng |
Lưu ý: Không phải nộp GTGT và TNCN không đồng nghĩa được miễn mọi khoản thuế, nghĩa vụ về chứng từ hoặc việc thông báo doanh thu. Một số ngành nghề có thể phát sinh loại thuế khác theo quy định riêng.
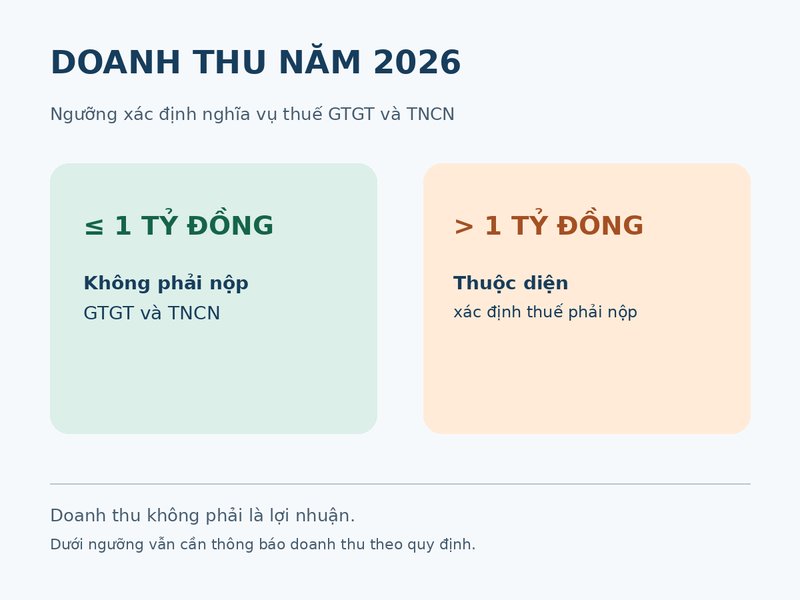
Mốc 1 tỷ đồng là doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch, không phải lợi nhuận sau khi trừ chi phí. Khi theo dõi ngưỡng, hộ kinh doanh cần tổng hợp doanh thu từ các hoạt động, địa điểm kinh doanh thuộc cùng người kinh doanh, bao gồm cả doanh thu được tổ chức, nền tảng hoặc bên khác khấu trừ, khai thay, nộp thay nếu thuộc phạm vi tính doanh thu theo quy định.
Ví dụ, một hộ kinh doanh bán hàng có doanh thu 950 triệu đồng trong năm, dù lợi nhuận cao hay thấp, vẫn nằm trong ngưỡng không phải nộp GTGT và TNCN. Ngược lại, doanh thu 1,2 tỷ đồng nhưng chi phí lớn không làm hộ tự động được miễn GTGT; thuế TNCN sẽ phụ thuộc phương pháp tính được áp dụng.
Đối với hộ kinh doanh thuộc diện chịu thuế, thuế GTGT theo phương pháp trực tiếp được xác định bằng doanh thu tính thuế GTGT nhân với tỷ lệ phần trăm tương ứng ngành nghề. Ngưỡng 1 tỷ đồng dùng để xác định có thuộc diện chịu thuế; không được mặc nhiên trừ 1 tỷ đồng khỏi doanh thu khi tính GTGT.
Công thức: Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % GTGT theo ngành nghề.
Với cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng và lựa chọn cách tính TNCN theo tỷ lệ trên doanh thu, doanh thu tính thuế TNCN là phần vượt ngưỡng 1 tỷ đồng; thuế suất phụ thuộc loại hoạt động kinh doanh. Nếu áp dụng phương pháp tính theo thu nhập tính thuế, cần xác định doanh thu, chi phí được trừ và thuế suất theo quy định tương ứng. Doanh thu cao hơn có thể chịu yêu cầu về phương pháp tính khác.
Ví dụ minh họa: hộ kinh doanh có doanh thu năm 1,2 tỷ đồng và đủ điều kiện chọn phương pháp TNCN theo doanh thu thì phần doanh thu dùng để tính TNCN theo phương pháp này là 200 triệu đồng. Tuy nhiên, doanh thu tính GTGT không mặc nhiên chỉ là 200 triệu đồng. Đây là ví dụ về cơ sở tính, không phải số thuế cuối cùng.
Có trách nhiệm về thông tin doanh thu dù không phát sinh GTGT và TNCN phải nộp. Theo cơ chế tại Nghị định 68/2026/NĐ-CP đã được sửa đổi, trường hợp tự xác định doanh thu năm từ 1 tỷ đồng trở xuống phải thông báo doanh thu thực tế phát sinh với cơ quan thuế chậm nhất ngày 31/01 của năm dương lịch tiếp theo, trừ trường hợp được hướng dẫn riêng.
Nếu trong năm doanh thu thực tế vượt 1 tỷ đồng, hộ kinh doanh phải thực hiện khai, nộp thuế từ quý phát sinh doanh thu vượt ngưỡng theo quy định. Hộ mới bắt đầu kinh doanh và hộ kinh doanh qua nền tảng số cần kiểm tra thêm thủ tục tương ứng với tình huống hoạt động của mình.
Đối với năm 2026, câu trả lời cho vấn đề hộ kinh doanh doanh thu bao nhiêu phải nộp thuế là: trên 1 tỷ đồng/năm thì thuộc diện xác định nghĩa vụ thuế GTGT và TNCN; doanh thu từ 1 tỷ đồng trở xuống không phải nộp hai sắc thuế này. Hộ kinh doanh vẫn cần theo dõi, thông báo doanh thu đúng hạn và áp dụng đúng cơ sở tính thuế nếu vượt ngưỡng.