- 0919.83.77.88
- 091.983.77.88
Không. Theo chế độ kế toán dành cho hộ kinh doanh, cá nhân kinh doanh tại Thông tư 152/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026, không có yêu cầu chung bắt buộc hộ kinh doanh phải lập bộ báo cáo tài chính định kỳ như doanh nghiệp. Thông tư tập trung hướng dẫn chứng từ, sổ kế toán, tổ chức ghi chép và lưu trữ tài liệu kế toán theo từng trường hợp.
Điều này không có nghĩa hộ kinh doanh được bỏ qua việc ghi sổ hoặc nghĩa vụ thuế. Hộ kinh doanh vẫn cần xác định phương pháp tính thuế đang áp dụng để lựa chọn sổ kế toán phù hợp và thực hiện khai, nộp thuế theo quy định tương ứng.
Báo cáo tài chính là hệ thống báo cáo tổng hợp phản ánh tình hình tài chính và kết quả hoạt động của một đơn vị theo chế độ kế toán áp dụng. Trong khi đó, sổ kế toán ghi nhận và theo dõi các nghiệp vụ cụ thể, chẳng hạn doanh thu, chi phí, tiền và hàng hóa. Tờ khai thuế lại là hồ sơ để xác định, kê khai nghĩa vụ thuế theo pháp luật quản lý thuế.
|
Loại tài liệu |
Mục đích chính |
Đối với hộ kinh doanh |
|
Báo cáo tài chính doanh nghiệp |
Trình bày thông tin tài chính tổng hợp theo chế độ doanh nghiệp |
Không phải bộ báo cáo định kỳ bắt buộc theo Thông tư 152/2025/TT-BTC |
|
Sổ kế toán, chứng từ |
Ghi nhận doanh thu và nghiệp vụ có liên quan |
Thực hiện theo nhóm đối tượng và phương pháp tính thuế |
|
Hồ sơ khai thuế |
Kê khai nghĩa vụ thuế với cơ quan thuế |
Thực hiện khi thuộc diện phải kê khai theo quy định thuế |
Thông tư 152/2025/TT-BTC phân loại sổ kế toán dựa trên tình trạng chịu thuế và cách tính thuế. Vì vậy, không nên áp dụng một danh mục sổ giống nhau cho mọi hộ kinh doanh.
Hộ kinh doanh, cá nhân kinh doanh thuộc nhóm này sử dụng Sổ doanh thu bán hàng hóa, dịch vụ, mẫu S1a-HKD, để theo dõi doanh thu và làm căn cứ xác định nghĩa vụ thuế. Chứng từ dùng để ghi sổ là hóa đơn và các chứng từ liên quan đến việc xác định doanh thu.
Theo Điều 5, sổ trọng tâm là Sổ doanh thu bán hàng hóa, dịch vụ, mẫu S2a-HKD. Hộ kinh doanh ghi nhận doanh thu theo nhóm ngành nghề có tỷ lệ tính thuế tương ứng để phục vụ việc xác định nghĩa vụ thuế.
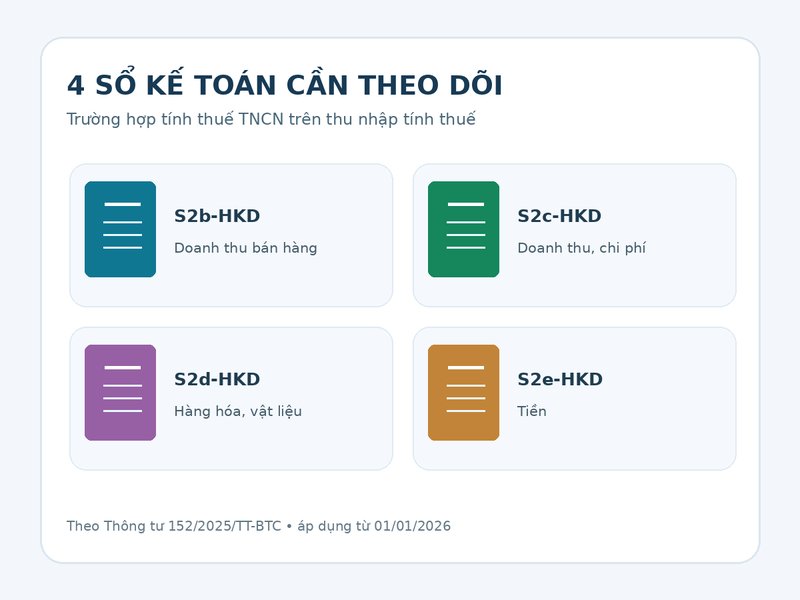
Theo Điều 6, hộ kinh doanh sử dụng các mẫu sổ S2b-HKD (doanh thu bán hàng hóa, dịch vụ), S2c-HKD (chi tiết doanh thu, chi phí), S2d-HKD (vật liệu, dụng cụ, sản phẩm, hàng hóa) và S2e-HKD (chi tiết tiền). Chứng từ có thể bao gồm hóa đơn, bảng kê mua hàng hóa, dịch vụ trong trường hợp được quy định và những chứng từ phù hợp khác.
Nếu có hoạt động thuộc diện chịu các loại thuế khác theo Điều 7, hộ kinh doanh còn phải theo dõi nghĩa vụ thuế tương ứng trên mẫu S3a-HKD.
Trong chế độ kế toán hiện hành dành cho hộ kinh doanh, không có nghĩa vụ nộp bộ báo cáo tài chính doanh nghiệp theo kỳ chỉ vì đang hoạt động dưới hình thức hộ kinh doanh. Tuy nhiên, việc không nộp báo cáo tài chính không thay thế nghĩa vụ thông báo doanh thu, kê khai thuế, nộp thuế hoặc cung cấp hồ sơ khi cơ quan có thẩm quyền yêu cầu theo đúng quy định.
Cần xem xét riêng hồ sơ thuế áp dụng tại thời điểm thực hiện, bởi mẫu biểu và kỳ kê khai phụ thuộc tình trạng hoạt động, doanh thu và phương pháp tính thuế. Không nên dùng khái niệm “báo cáo tài chính” để gọi chung mọi biểu mẫu làm việc với cơ quan thuế.
Hộ kinh doanh không bị bắt buộc lập bộ báo cáo tài chính định kỳ như doanh nghiệp theo Thông tư 152/2025/TT-BTC. Vấn đề quan trọng hơn là xác định đúng nhóm áp dụng, ghi sổ và lưu trữ chứng từ theo chế độ kế toán hộ kinh doanh, đồng thời thực hiện các thủ tục thuế riêng biệt. Khi chuyển đổi sang doanh nghiệp, cần đánh giá lại chế độ kế toán và nghĩa vụ báo cáo của pháp nhân mới.