- 0919.83.77.88
- 091.983.77.88
Theo Điều 2 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, đối tượng nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế theo quy định. Pháp luật xác định năm nhóm chủ yếu:
Điểm quan trọng là phải xem xét đồng thời tư cách tổ chức và tính chất khoản thu nhập. Không phải mọi khoản tiền mà tổ chức nhận được đều là thu nhập chịu thuế; pháp luật còn quy định những khoản được miễn thuế.
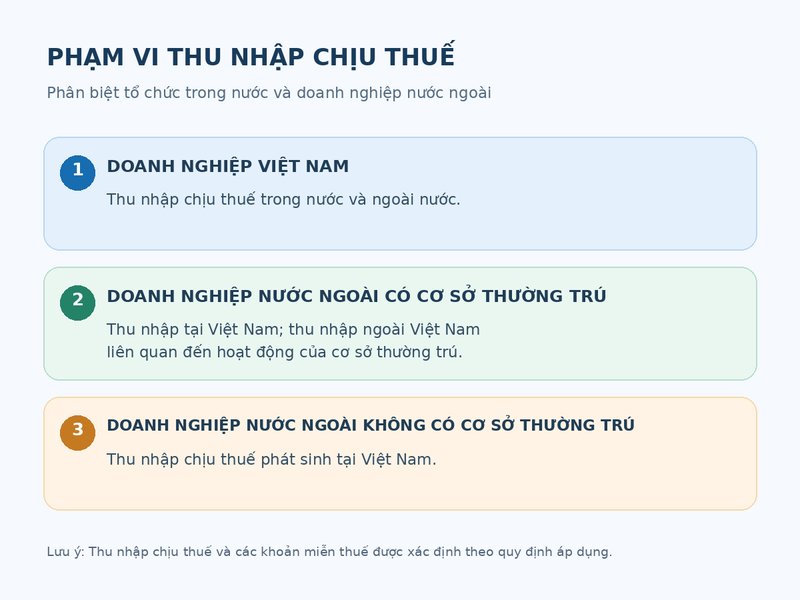
Nhóm này bao gồm doanh nghiệp hoạt động theo pháp luật Việt Nam, chẳng hạn công ty trách nhiệm hữu hạn, công ty cổ phần, công ty hợp danh và doanh nghiệp tư nhân. Về phạm vi, doanh nghiệp thành lập theo pháp luật Việt Nam chịu thuế đối với thu nhập chịu thuế phát sinh trong nước và ngoài nước, theo quy định áp dụng cho từng khoản thu nhập.
Doanh nghiệp thành lập ở nước ngoài vẫn có thể thuộc diện nộp thuế thu nhập doanh nghiệp tại Việt Nam, kể cả khi không có cơ sở thường trú tại Việt Nam. Phạm vi thu nhập chịu thuế phụ thuộc vào sự hiện diện và hoạt động của doanh nghiệp:
Cơ sở thường trú có thể là chi nhánh, nhà máy, địa điểm xây dựng, cơ sở cung cấp dịch vụ hoặc nền tảng số đáp ứng điều kiện pháp luật; không nên chỉ căn cứ vào việc có hay không có văn phòng đại diện để kết luận.
Hợp tác xã và liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã là nhóm đối tượng được liệt kê riêng. Khi có thu nhập chịu thuế từ hoạt động kinh doanh, các tổ chức này phải xác định nghĩa vụ thuế; một số khoản thu nhập có thể được miễn theo điều kiện của pháp luật.
Đơn vị sự nghiệp được thành lập theo pháp luật Việt Nam có thể phát sinh nghĩa vụ thuế thu nhập doanh nghiệp từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ hoặc các khoản thu nhập chịu thuế khác. Việc là đơn vị sự nghiệp công lập không đồng nghĩa toàn bộ khoản thu của đơn vị đều được miễn thuế.
Ngoài các nhóm nêu trên, tổ chức khác có hoạt động sản xuất, kinh doanh và phát sinh thu nhập chịu thuế cũng có thể thuộc diện nộp thuế. Nghị định số 320/2025/NĐ-CP làm rõ nhóm này, đồng thời đề cập tổ chức kinh tế được thành lập, hoạt động theo Luật Các tổ chức tín dụng.
Sau khi nhận diện loại hình tổ chức, cần xác định nơi phát sinh thu nhập, mối liên hệ với hoạt động tại Việt Nam và tính chất khoản thu nhập. Có thể đối chiếu nhanh như sau:
|
Nhóm tổ chức |
Phạm vi cần xem xét |
|
Doanh nghiệp thành lập tại Việt Nam |
Thu nhập chịu thuế phát sinh tại Việt Nam và ngoài Việt Nam. |
|
Doanh nghiệp nước ngoài có cơ sở thường trú |
Thu nhập chịu thuế tại Việt Nam; thu nhập ngoài Việt Nam liên quan hoạt động của cơ sở thường trú. |
|
Doanh nghiệp nước ngoài không có cơ sở thường trú |
Thu nhập chịu thuế phát sinh tại Việt Nam. |
|
Hợp tác xã, đơn vị sự nghiệp và tổ chức khác |
Thu nhập thuộc diện chịu thuế từ hoạt động kinh doanh và các khoản liên quan theo quy định. |
Bảng trên chỉ tóm tắt nguyên tắc nhận diện. Với doanh nghiệp nước ngoài có cơ sở thường trú, khoản thu nhập phát sinh tại Việt Nam nhưng không liên quan đến cơ sở thường trú còn được quy định riêng; việc tính và nộp thuế cần đối chiếu đúng trường hợp.
Đối tượng nộp thuế thu nhập doanh nghiệp bao gồm năm nhóm tổ chức được quy định trong Luật Thuế thu nhập doanh nghiệp, không chỉ doanh nghiệp trong nước. Để xác định nghĩa vụ trong trường hợp cụ thể, cần đối chiếu loại hình tổ chức, nguồn thu nhập, cơ sở thường trú (nếu có) và quy định về thu nhập chịu thuế hoặc miễn thuế.


