- 0919.83.77.88
- 091.983.77.88
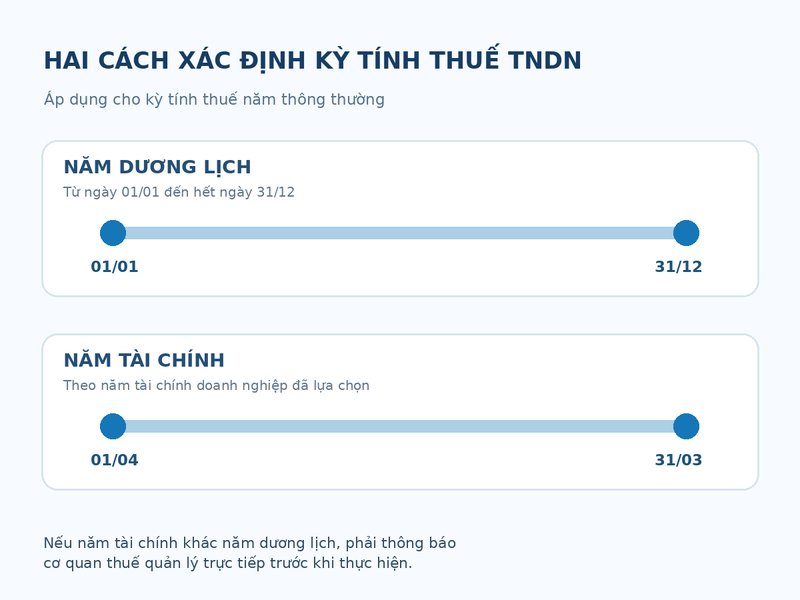
Theo Điều 5 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, được cập nhật trong văn bản hợp nhất năm 2026, kỳ tính thuế thu nhập doanh nghiệp thông thường được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn. Nếu lựa chọn năm tài chính khác năm dương lịch, doanh nghiệp phải thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
Khi doanh nghiệp sử dụng năm dương lịch, kỳ tính thuế thông thường bắt đầu ngày 01/01 và kết thúc ngày 31/12 cùng năm. Ví dụ, kỳ tính thuế năm 2026 kéo dài từ 01/01/2026 đến 31/12/2026.
Doanh nghiệp có năm tài chính khác năm dương lịch thì xác định kỳ tính thuế theo năm tài chính đã lựa chọn, phù hợp với quy định về kế toán. Ví dụ minh họa, nếu năm tài chính từ ngày 01/04/2026 đến ngày 31/03/2027, kỳ tính thuế tương ứng là khoảng thời gian này. Việc lựa chọn năm tài chính không đồng nghĩa doanh nghiệp được tùy ý chọn bất kỳ ngày bắt đầu hoặc kết thúc nào; phải đáp ứng quy định về kỳ kế toán năm.
Khoản 2 Điều 5 Luật Thuế thu nhập doanh nghiệp quy định kỳ tính thuế đối với các doanh nghiệp tại điểm c và điểm d khoản 2 Điều 2 thực hiện theo pháp luật về quản lý thuế. Đây là các trường hợp:
Với các khoản thu nhập thuộc nhóm này, không nên mặc nhiên áp dụng kỳ tính thuế năm của doanh nghiệp trong nước. Việc xác định thời điểm phát sinh nghĩa vụ và kỳ khai, nộp thuế cần căn cứ phương pháp quản lý thuế tương ứng với từng khoản thu nhập, hoạt động.
Doanh nghiệp cần xác định ngày bắt đầu hoạt động, kỳ kế toán đầu tiên và năm tài chính đã áp dụng. Trường hợp kỳ kế toán đầu tiên ngắn hơn kỳ kế toán năm thông thường, cần kiểm tra điều kiện cộng kỳ theo pháp luật kế toán và quy định thuế liên quan trước khi lập quyết toán; không mặc nhiên coi mọi năm đầu tiên đều đủ 12 tháng.
Trước khi áp dụng năm tài chính khác năm dương lịch, doanh nghiệp phải thông báo cơ quan thuế quản lý trực tiếp. Đồng thời cần đối chiếu quy định về việc thay đổi kỳ kế toán để xử lý khoảng thời gian chuyển tiếp, tránh ghi nhận thiếu hoặc trùng doanh thu, chi phí giữa các kỳ.
Khi giải thể, sáp nhập, chia, tách hoặc chuyển đổi, doanh nghiệp cần xem xét thời điểm chấm dứt kỳ kế toán và nghĩa vụ quyết toán thuế phát sinh theo loại hình tổ chức lại cụ thể. Không nên lấy ngày 31/12 làm ngày kết thúc kỳ trong mọi trường hợp.
Kỳ tính thuế là khoảng thời gian dùng để xác định thu nhập và số thuế phải nộp. Kỳ khai thuế là khoảng thời gian hoặc lần phát sinh nghĩa vụ làm căn cứ khai thuế theo pháp luật quản lý thuế. Kỳ quyết toán thuế gắn với việc xác định nghĩa vụ thuế cuối cùng theo kỳ quyết toán áp dụng. Các khái niệm có liên quan nhưng không đồng nhất; không thể suy ra doanh nghiệp cứ tạm nộp thuế theo quý thì kỳ tính thuế thu nhập doanh nghiệp là quý.
Về nguyên tắc, kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính doanh nghiệp lựa chọn; việc chọn năm tài chính khác năm dương lịch phải thông báo trước cho cơ quan thuế quản lý trực tiếp. Riêng các trường hợp doanh nghiệp nước ngoài được nêu tại khoản 2 Điều 5 phải xác định theo pháp luật quản lý thuế. Doanh nghiệp cần đối chiếu thêm kỳ kế toán và tình huống hoạt động thực tế trước khi quyết toán.


