- 0919.83.77.88
- 091.983.77.88
Theo Điều 15 Luật Thuế giá trị gia tăng số 48/2024/QH15 và các văn bản sửa đổi, bổ sung, doanh nghiệp có thể được hoàn thuế GTGT trong những nhóm trường hợp dưới đây nếu đáp ứng điều kiện tương ứng. Quy định hướng dẫn chi tiết được thể hiện tại Nghị định 181/2025/NĐ-CP và các văn bản sửa đổi.
|
Trường hợp |
Điều kiện trọng tâm |
|
Xuất khẩu |
Có thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu chưa khấu trừ hết từ 300 triệu đồng trong tháng/quý; có ngoại lệ và giới hạn riêng. |
|
Dự án đầu tư |
Có dự án đầu tư thuộc diện được hoàn, đang trong giai đoạn đầu tư và đáp ứng điều kiện về số thuế, hồ sơ, tình trạng dự án. |
|
Chỉ kinh doanh hàng hóa, dịch vụ chịu thuế suất 5% |
Thuế đầu vào chưa khấu trừ hết từ 300 triệu đồng sau 12 tháng liên tục hoặc 4 quý liên tục. |
|
Giải thể, phá sản |
Doanh nghiệp kê khai theo phương pháp khấu trừ và có số thuế GTGT nộp thừa hoặc thuế đầu vào chưa khấu trừ hết thuộc diện được giải quyết. |
|
Trường hợp đặc thù khác |
Dự án ODA không hoàn lại, viện trợ không hoàn lại/nhân đạo, ưu đãi miễn trừ ngoại giao, quyết định của cơ quan có thẩm quyền hoặc điều ước quốc tế (tùy chủ thể). |
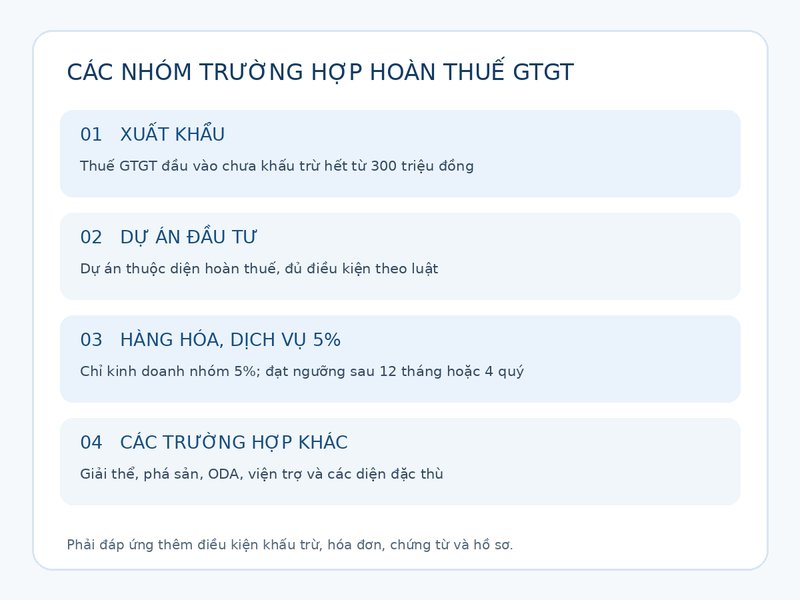
Doanh nghiệp có hoạt động xuất khẩu có thể đề nghị hoàn theo tháng hoặc quý nếu số thuế GTGT đầu vào chưa được khấu trừ hết đạt từ 300 triệu đồng. Trường hợp vừa bán trong nước vừa xuất khẩu, phải hạch toán riêng thuế đầu vào dùng cho hoạt động xuất khẩu; nếu không tách riêng được thì phân bổ theo tỷ lệ doanh thu theo quy định.
Hàng hóa nhập khẩu rồi xuất khẩu sang nước khác thuộc trường hợp loại trừ nêu tại luật. Số thuế được hoàn của hoạt động xuất khẩu còn chịu giới hạn theo quy định; không nên đồng nhất toàn bộ thuế đầu vào chưa khấu trừ với số được hoàn.
Doanh nghiệp đã đăng ký nộp thuế theo phương pháp khấu trừ có dự án đầu tư mới hoặc dự án mở rộng thuộc phạm vi luật định có thể được hoàn thuế đầu vào phát sinh trong giai đoạn đầu tư khi đủ điều kiện. Thuế đầu vào của dự án phải được kê khai, bù trừ với thuế phải nộp của hoạt động kinh doanh đang thực hiện theo quy định và xác định phần còn đủ điều kiện hoàn.
Doanh nghiệp cần chú ý tình trạng góp vốn điều lệ, điều kiện kinh doanh đối với ngành nghề có điều kiện, tính chất dự án và các trường hợp không được hoàn. Dự án không hình thành tài sản cố định của doanh nghiệp hoặc dự án thuộc diện bị loại trừ không mặc nhiên được hoàn chỉ vì phát sinh chi phí đầu tư.
Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất GTGT 5% được xem xét hoàn nếu thuế GTGT đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên sau 12 tháng liên tục hoặc 4 quý liên tục. Cần phân biệt trường hợp “chỉ” kinh doanh hàng hóa, dịch vụ thuế suất 5% với doanh nghiệp có nhiều nhóm thuế suất.
Doanh nghiệp tính thuế theo phương pháp khấu trừ khi giải thể hoặc phá sản, có số thuế GTGT nộp thừa hoặc số thuế đầu vào chưa khấu trừ hết có thể thuộc diện hoàn. Việc xử lý phải căn cứ vào hồ sơ chấm dứt hoạt động, quyết toán và quy định quản lý thuế; không áp dụng như một quyền hoàn tự động đối với mọi số dư kế toán.
Quy định còn đề cập việc hoàn thuế đối với một số chương trình, dự án sử dụng ODA không hoàn lại, viện trợ không hoàn lại hoặc viện trợ nhân đạo; đối tượng hưởng ưu đãi miễn trừ ngoại giao; và trường hợp hoàn theo quyết định có thẩm quyền hoặc điều ước quốc tế. Những nhóm này có đối tượng thụ hưởng và hồ sơ riêng, không phải mọi doanh nghiệp thông thường đều áp dụng được.
Ngoài việc thuộc trường hợp hoàn thuế, doanh nghiệp cần đáp ứng các yêu cầu áp dụng cho nhóm hoàn thuế của mình, đặc biệt đối với hoàn thuế xuất khẩu, đầu tư, thuế suất 5% và giải thể/phá sản:
Đáng lưu ý, từ ngày 01/01/2026, Luật số 149/2025/QH15 đã bãi bỏ điểm c khoản 9 Điều 15 về điều kiện người bán đã kê khai, nộp thuế đối với hóa đơn đầu vào. Vì vậy, không nên tiếp tục trình bày yêu cầu này như điều kiện hoàn thuế chung đang có hiệu lực.
Thuế GTGT đầu vào chưa khấu trừ hết không đồng nghĩa doanh nghiệp chắc chắn được hoàn. Chẳng hạn, doanh nghiệp thương mại chỉ bán hàng trong nước theo mức thuế suất thông thường có thể phải chuyển số thuế đầu vào còn dư sang kỳ sau nếu không thuộc trường hợp hoàn thuế được pháp luật quy định.
Ngoài ra, hồ sơ có hóa đơn không hợp lệ, chưa đáp ứng điều kiện thanh toán, xác định sai thuế đầu vào của hoạt động xuất khẩu, dự án đầu tư thuộc diện loại trừ hoặc chưa đạt mức tối thiểu theo từng trường hợp đều có thể khiến số thuế đề nghị hoàn không đủ điều kiện.
Trước khi nộp hồ sơ, bộ phận kế toán nên thực hiện lần lượt các bước sau:
Hồ sơ cụ thể không giống nhau ở mọi trường hợp. Doanh nghiệp cần sử dụng biểu mẫu và yêu cầu thủ tục quản lý thuế còn hiệu lực tại thời điểm gửi đề nghị, thay vì chỉ dựa vào một bộ chứng từ mẫu chung.
Để xác định điều kiện hoàn thuế GTGT, doanh nghiệp cần kiểm tra đồng thời ba yếu tố: trường hợp hoàn được pháp luật cho phép, số thuế đầu vào đủ điều kiện và hồ sơ chứng minh. Việc rà soát đúng từ đầu giúp phân biệt khoản thuế được hoàn với khoản chỉ được tiếp tục khấu trừ trong kỳ sau.


