- 0919.83.77.88
- 091.983.77.88
Theo Điều 9 Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, nguyên tắc chung là: bán hàng hóa lập hóa đơn tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua; cung cấp dịch vụ lập hóa đơn khi hoàn thành dịch vụ. Riêng dịch vụ có thu tiền trước hoặc trong khi cung cấp thì thông thường lập hóa đơn tại thời điểm thu tiền, trừ các khoản đặt cọc, tạm ứng bảo đảm thực hiện hợp đồng thuộc nhóm dịch vụ được loại trừ theo quy định.
Doanh nghiệp cần xác định loại giao dịch trước khi chọn ngày lập hóa đơn. Ngày ký hợp đồng, ngày xuất kho, ngày nghiệm thu, ngày nhận tiền và ngày lập hóa đơn có thể trùng hoặc khác nhau tùy từng trường hợp.
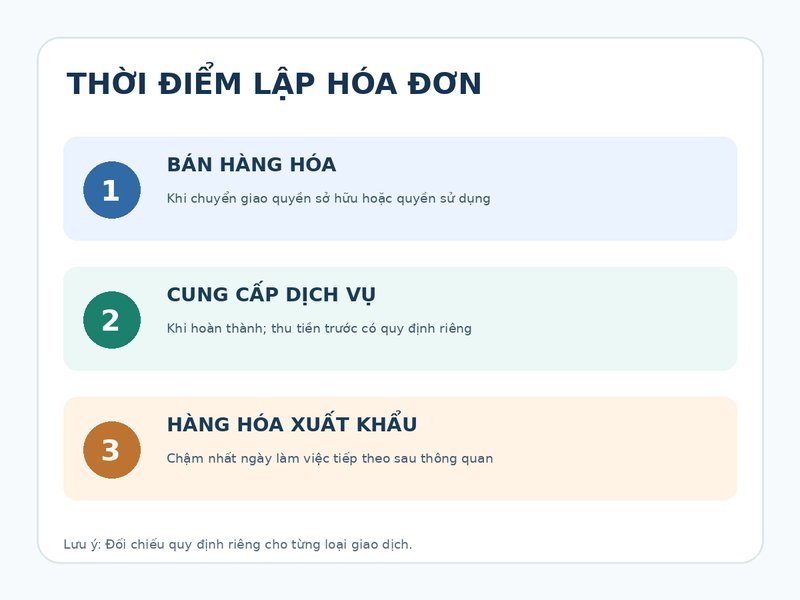
Đối với bán hàng hóa, thời điểm lập hóa đơn là thời điểm doanh nghiệp chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc việc đã thu tiền hay chưa. Quy tắc này cũng áp dụng cho việc bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia theo phạm vi quy định.
Ví dụ minh họa: doanh nghiệp bàn giao hàng và chuyển quyền sử dụng cho khách ngày 10/10, nhưng khách thanh toán ngày 20/10. Nếu giao dịch không thuộc trường hợp đặc thù, ngày phải lập hóa đơn là ngày 10/10, không phải ngày 20/10.
Lưu ý: không nên đồng nhất mọi ngày xuất kho với ngày chuyển giao quyền sở hữu hoặc quyền sử dụng. Cần đối chiếu hợp đồng, điều kiện giao nhận và chứng từ thực tế để xác định đúng thời điểm.
Thông thường, doanh nghiệp lập hóa đơn tại thời điểm hoàn thành việc cung cấp dịch vụ, kể cả khi khách hàng chưa trả tiền. Nguyên tắc này áp dụng cả với dịch vụ cung cấp cho tổ chức, cá nhân nước ngoài, trừ các quy định riêng có liên quan.
Ví dụ: dịch vụ hoàn tất ngày 15/10 và hợp đồng quy định thanh toán vào đầu tháng sau. Nếu không có tình huống đặc thù khác, doanh nghiệp lập hóa đơn theo thời điểm hoàn thành dịch vụ ngày 15/10.
Nếu doanh nghiệp thu tiền trước hoặc trong khi cung cấp dịch vụ, thời điểm lập hóa đơn về nguyên tắc là thời điểm thu tiền. Vì vậy, không thể mặc định chờ nghiệm thu toàn bộ mới xuất hóa đơn cho mọi khoản thu trước.
Tuy nhiên, quy định loại trừ tiền đặt cọc hoặc tạm ứng nhằm bảo đảm thực hiện hợp đồng đối với một số dịch vụ: kế toán, kiểm toán; tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng. Với các khoản thuộc phạm vi ngoại lệ này, cần phân biệt đúng tính chất bảo đảm hợp đồng và khoản thanh toán cho dịch vụ.
Với hàng hóa xuất khẩu, bao gồm gia công xuất khẩu, người bán được xác định thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử theo quy định, nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo pháp luật hải quan.
Điều này khác với quy tắc chuyển giao hàng hóa trong nước. Doanh nghiệp xuất khẩu cần theo dõi ngày thông quan và ngày làm việc kế tiếp, đồng thời sử dụng loại hóa đơn phù hợp với điều kiện áp dụng.
Ngoài nguyên tắc chung, khoản 4 Điều 9 quy định thời điểm lập hóa đơn riêng cho một số ngành, hoạt động. Không nên áp dụng máy móc mốc “khi hoàn thành dịch vụ” cho các trường hợp này.
Đối với các nhóm thuộc diện được lập hóa đơn sau đối soát như một số dịch vụ viễn thông, công nghệ thông tin bán theo kỳ, logistics, bưu chính, chuyển phát, dịch vụ ngân hàng và các hoạt động được liệt kê trong quy định, thời điểm lập hóa đơn là khi hoàn thành đối soát dữ liệu giữa các bên; chậm nhất không quá ngày 7 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 7 ngày kể từ ngày kết thúc kỳ quy ước, tùy cách xác định kỳ theo quy định.
Mốc thời gian này chỉ dành cho các trường hợp đáp ứng điều kiện và thuộc danh mục được quy định, không phải quyền lựa chọn chung của mọi doanh nghiệp cung cấp dịch vụ theo tháng.
Các hoạt động như kinh doanh vận tải hành khách bằng taxi dùng phần mềm tính tiền, khám chữa bệnh có phần mềm quản lý, hoạt động cho vay, đại lý đổi ngoại tệ và hoạt động dầu khí có các quy tắc riêng. Doanh nghiệp trong các lĩnh vực này phải đối chiếu đúng điểm tương ứng tại khoản 4 Điều 9 thay vì suy ra thời điểm lập hóa đơn từ quy tắc bán hàng hoặc dịch vụ thông thường.
Ngày lập hóa đơn điện tử và thời điểm ký số có thể khác nhau. Theo quy định tại Nghị định 70/2025/NĐ-CP, nếu hai thời điểm khác nhau, việc ký số và gửi cơ quan thuế cấp mã đối với hóa đơn có mã, hoặc chuyển dữ liệu hóa đơn không có mã tới cơ quan thuế, chậm nhất là ngày làm việc tiếp theo kể từ ngày lập hóa đơn, trừ trường hợp gửi dữ liệu theo bảng tổng hợp được quy định riêng.
Quy định về hạn ký số hoặc gửi dữ liệu không có nghĩa doanh nghiệp được tự ý lùi ngày lập hóa đơn. Ngày lập vẫn phải xác định theo bản chất của giao dịch và Điều 9.
Doanh nghiệp cũng cần lưu ý rằng hành vi lập hóa đơn không đúng thời điểm có thể bị xử phạt theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn. Mức xử lý phụ thuộc tính chất hành vi và số lượng hóa đơn vi phạm, nên không nên suy luận một mức phạt cố định cho mọi trường hợp.
Thời điểm lập hóa đơn của doanh nghiệp chủ yếu được xác định theo thời điểm chuyển giao hàng hóa hoặc hoàn thành dịch vụ, nhưng có ngoại lệ quan trọng đối với tiền thu trước, hàng xuất khẩu và giao dịch đặc thù. Cách an toàn là phân loại từng nghiệp vụ rồi đối chiếu mốc thực tế với Điều 9 trước khi phát hành hóa đơn.


