- 0919.83.77.88
- 091.983.77.88
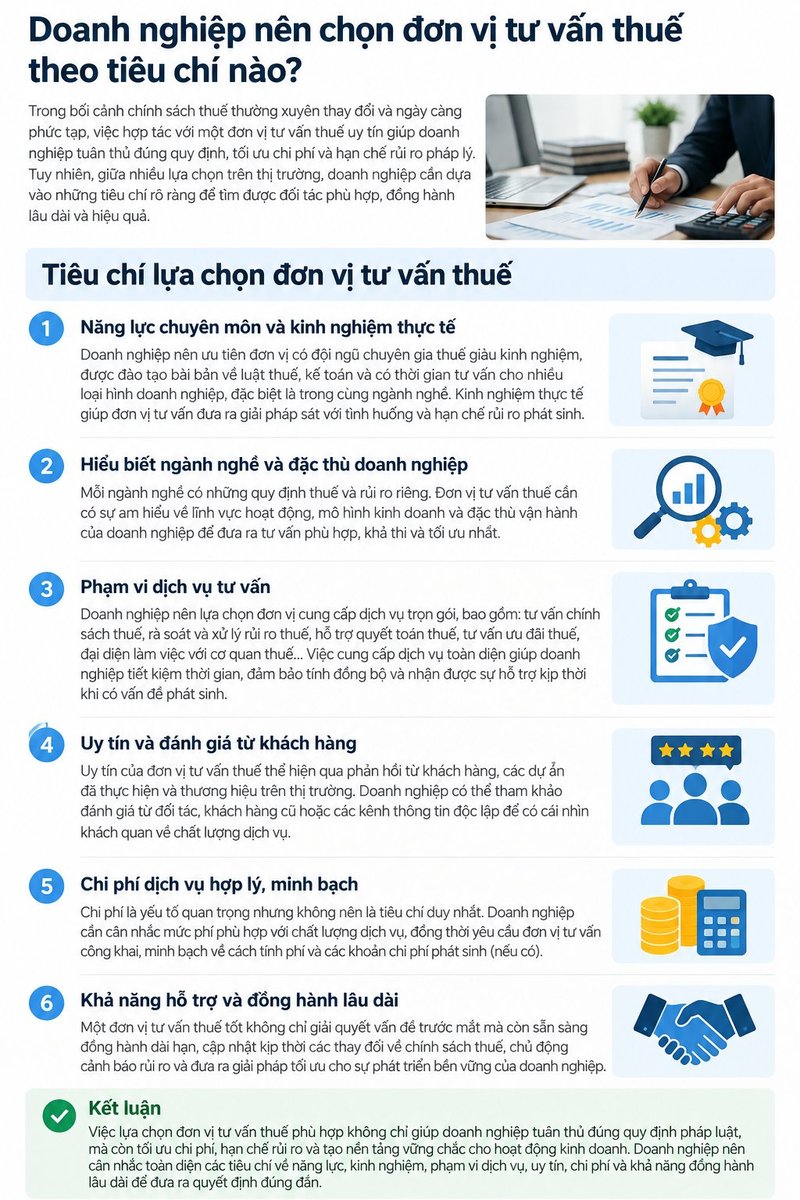
Nên ưu tiên theo thứ tự: tính phù hợp và điều kiện hoạt động đối với dịch vụ dự kiến thuê; năng lực chuyên môn; kinh nghiệm xử lý vấn đề tương tự; phạm vi công việc và trách nhiệm rõ ràng; bảo mật dữ liệu; cuối cùng là tổng chi phí. Đơn vị báo giá thấp nhưng không xác định rõ đầu ra, thời hạn hoặc người phụ trách có thể làm phát sinh chi phí xử lý lại.
Trước khi so sánh nhà cung cấp, doanh nghiệp cần phân biệt nhu cầu tư vấn ý kiến chuyên môn với nhu cầu thuê thực hiện thủ tục kê khai, quyết toán, hoàn thuế hoặc đại diện làm việc theo ủy quyền. Mỗi nhu cầu cần được mô tả cụ thể trong đề nghị dịch vụ.
Doanh nghiệp nên kiểm tra thông tin đăng ký kinh doanh, danh tính bên ký hợp đồng và phạm vi dịch vụ mà đơn vị thực tế cung cấp. Với dịch vụ làm thủ tục về thuế, cần đối chiếu điều kiện hoạt động áp dụng theo Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Thông tư số 109/2026/TT-BTC, thay vì chỉ yêu cầu giấy xác nhận đủ điều kiện theo cơ chế trước đây.
Từ tháng 7/2026, cơ chế quản lý hoạt động này đã thay đổi: cơ quan thuế không còn cấp giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế cho đại lý thuế theo quy trình cũ. Vì vậy, không nên dùng việc xuất trình giấy tờ cũ như tiêu chí duy nhất để kết luận đơn vị hiện đủ điều kiện hoạt động.
Yêu cầu giới thiệu người phụ trách hồ sơ, lĩnh vực chuyên môn, năng lực nghiệp vụ và cơ chế kiểm tra chéo trước khi phát hành ý kiến tư vấn. Với hồ sơ khó, cần biết ai là người phản biện kết luận và ai có thẩm quyền phê duyệt phương án. Năng lực thực tế nên được kiểm tra qua cách chuyên gia phân tích một tình huống mẫu, không chỉ qua hồ sơ giới thiệu.
Kinh nghiệm trong cùng ngành có thể giúp đơn vị nhận diện nhanh các loại giao dịch và chứng từ đặc thù, nhưng số năm hoạt động không tự chứng minh chất lượng. Hãy đề nghị mô tả những trường hợp có tính chất tương tự như doanh thu nhiều kênh, hóa đơn phức tạp, giao dịch xuyên biên giới hoặc hoàn thuế, tùy đúng hoạt động của doanh nghiệp.
Khi đánh giá tình huống tham khảo, chú ý cách xác định vấn đề, căn cứ áp dụng, giả định cần xác minh, phương án xử lý và rủi ro còn lại. Không nên yêu cầu nhà cung cấp tiết lộ hồ sơ mật của khách hàng trước.
Một đề xuất tốt cần trả lời được: đơn vị tư vấn sẽ làm gì, không làm gì, dựa trên dữ liệu nào, giao sản phẩm gì và theo tiến độ nào. Cùng một tên gói “tư vấn thuế”, phạm vi giữa các nhà cung cấp có thể khác nhau đáng kể.
Một đơn vị phù hợp cần có quy trình tiếp nhận hồ sơ, phân quyền truy cập, theo dõi yêu cầu, lưu dấu các phiên bản tài liệu và rà soát kết quả. Nên xác định kênh liên hệ chính, tần suất cập nhật và người thay thế khi chuyên viên phụ trách vắng mặt.
Do hồ sơ thuế thường chứa dữ liệu tài chính, giao dịch và thông tin đối tác, hợp đồng cần nêu mục đích sử dụng dữ liệu, người được tiếp cận, cách chuyển giao và lưu giữ, thời hạn xử lý yêu cầu xóa hoặc hoàn trả tài liệu, cùng biện pháp ứng phó khi xảy ra sự cố. Không nên chuyển quyền truy cập tài khoản thuế điện tử ở mức rộng hơn nhu cầu thực hiện công việc.
Không nên đối chiếu hai báo giá chỉ bằng giá trọn gói. Hãy chuẩn hóa danh mục công việc, số lượng kỳ thuế, số buổi tư vấn, mức độ hỗ trợ giải trình, thời gian phản hồi và các khoản phát sinh trước khi so sánh. Giá cao hơn có thể hợp lý nếu bao gồm đầu ra sâu hơn và trách nhiệm triển khai rõ hơn; chiều ngược lại cũng không mặc nhiên đúng.
Nên yêu cầu nêu rõ phí cố định, phí theo giờ hoặc từng vụ việc, khoản ngoài phạm vi, điều kiện nghiệm thu, lịch thanh toán và thuế áp dụng trên hóa đơn dịch vụ.
Hợp đồng cần phân định nghĩa vụ cung cấp thông tin đúng và đủ của doanh nghiệp với nghĩa vụ thực hiện công việc đúng phạm vi, chuyên môn và thời hạn của bên cung cấp. Đồng thời quy định cách thông báo sai sót, thời gian sửa chữa, trách nhiệm phối hợp khi bị yêu cầu giải trình và nguyên tắc xử lý thiệt hại theo thỏa thuận và pháp luật áp dụng.
Không nên chấp nhận lời cam kết “chắc chắn không bị truy thu hoặc xử phạt” vì kết quả quản lý thuế phụ thuộc hồ sơ thực tế và việc áp dụng quy định của cơ quan có thẩm quyền. Bên thuê dịch vụ vẫn cần duy trì kiểm soát nội bộ, lưu giữ chứng từ và thực hiện nghĩa vụ thuộc trách nhiệm của mình.
Doanh nghiệp có thể sử dụng bảng sau như một khung đánh giá nội bộ; tỷ trọng chỉ mang tính gợi ý và cần điều chỉnh theo mức độ phức tạp của hồ sơ.
|
Tiêu chí |
Tỷ trọng gợi ý |
Bằng chứng nên yêu cầu |
|
Tư cách và sự phù hợp dịch vụ |
20% |
Thông tin hoạt động, phạm vi nhận việc |
|
Năng lực và kinh nghiệm |
25% |
Người phụ trách, tình huống chuyên môn |
|
Phạm vi và đầu ra |
20% |
Đề xuất công việc, sản phẩm bàn giao |
|
Quy trình và bảo mật |
15% |
Quy trình phối hợp, điều khoản dữ liệu |
|
Trách nhiệm hợp đồng |
10% |
Điều khoản sai sót, giải trình, nghiệm thu |
|
Chi phí minh bạch |
10% |
Báo giá cùng phạm vi, phí phát sinh |
Để lựa chọn đơn vị tư vấn thuế phù hợp, doanh nghiệp nên xét trước tính phù hợp pháp lý và năng lực chuyên môn, sau đó mới so sánh quy trình, trách nhiệm và giá. Một đề xuất có đầu ra kiểm chứng được, phạm vi rõ và cách phối hợp minh bạch thường hữu ích hơn những cam kết chung chung về chi phí hoặc kết quả.


