- 0919.83.77.88
- 091.983.77.88
Bộ hồ sơ thực tế nên thể hiện được bốn mắt xích: quan hệ lao động hoặc giao việc; công việc và mức hưởng; tính lương; thanh toán. Không phải tài liệu nào trong danh mục dưới đây cũng là giấy tờ bắt buộc riêng biệt cho mọi trường hợp, nhưng chứng từ phải phù hợp với cách doanh nghiệp sử dụng và trả công cho người lao động.
|
Nhóm hồ sơ |
Tài liệu cần chuẩn bị hoặc xem xét |
|
Căn cứ tuyển dụng, trả lương |
Hợp đồng lao động và phụ lục (nếu có); quyết định tuyển dụng, bổ nhiệm; thỏa thuận mức lương hoặc văn bản giao việc phù hợp thực tế. |
|
Căn cứ xác định tiền lương |
Bảng chấm công, lịch làm việc; bảng xác nhận sản phẩm/khối lượng; phiếu xác nhận kết quả công việc theo cách trả lương; quy chế lương, thưởng, phụ cấp. |
|
Bảng tính và phê duyệt |
Bảng tính lương từng kỳ; bảng tổng hợp các khoản lương, phụ cấp, thưởng, khấu trừ; hồ sơ phê duyệt theo quy trình nội bộ. |
|
Chứng từ chi trả |
Ủy nhiệm chi, sao kê hoặc dữ liệu xác nhận chuyển khoản; đối với trường hợp được phép trả tiền mặt, phiếu chi và chứng từ người nhận đã nhận tiền. |
|
Tài liệu đối chiếu liên quan |
Hồ sơ bảo hiểm xã hội, kê khai/khấu trừ thuế TNCN, chứng từ nộp tiền và sổ kế toán khi phát sinh nghĩa vụ tương ứng. |
Ví dụ: nhân viên hưởng lương tháng thường cần hợp đồng, dữ liệu chấm công hoặc tài liệu xác nhận thời gian làm việc theo cơ chế quản lý của doanh nghiệp, bảng lương và chứng từ chi trả. Người hưởng lương theo sản phẩm cần thêm căn cứ xác định số lượng, chất lượng hoặc sản phẩm đã nghiệm thu.
Doanh nghiệp cần chứng minh khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và có đủ chứng từ theo quy định. Hồ sơ phải cho thấy người nhận lương thực sự làm việc hoặc thực hiện nhiệm vụ mà doanh nghiệp thuê, không chỉ có tên trong bảng lương.
Mức lương, phụ cấp, tiền thưởng và các khoản trả thêm cần được thể hiện nhất quán trong hợp đồng, thỏa ước, quy chế hoặc quyết định áp dụng phù hợp từng khoản. Đối với tiền thưởng, nên lưu thêm căn cứ xét thưởng, quyết định và bảng tính để giải thích vì sao khoản tiền phát sinh.
Cần rà soát các khoản chi cho người lao động thuộc phạm vi khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, đặc biệt các khoản đã ghi nhận nhưng chưa thực chi hoặc không có chứng từ và các khoản có điều kiện hưởng không rõ ràng. Với khoản trích trước hoặc tiền lương chưa thanh toán tại thời điểm lập quyết toán, phải kiểm tra quy định áp dụng cho đúng kỳ tính thuế, thay vì mặc định mọi khoản hạch toán đều được trừ ngay.
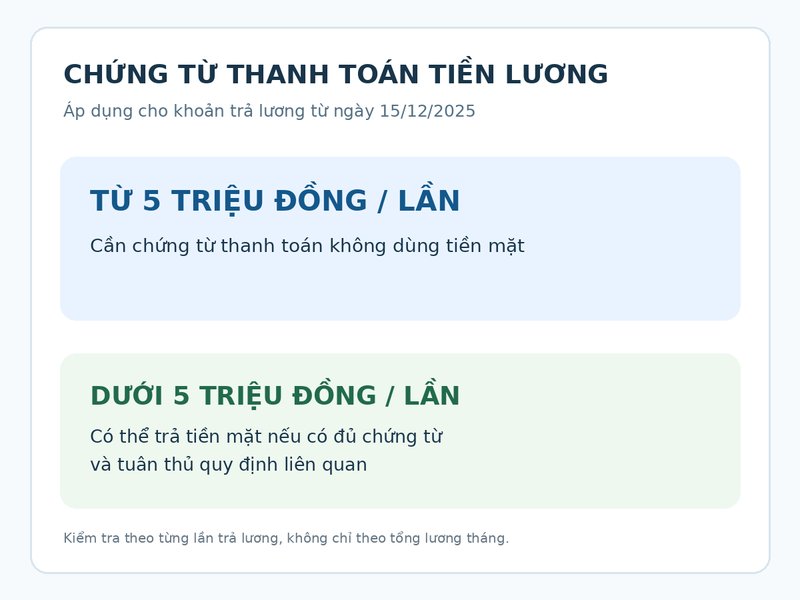
Theo khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và hướng dẫn của Bộ Tài chính tại Công văn 218/CST-TN ngày 27/01/2026, kể từ ngày 15/12/2025, đối với khoản tiền lương hoặc tiền công thanh toán từng lần có giá trị từ 5 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện chi phí được trừ. Chứng từ không dùng tiền mặt xác định theo Điều 26 Nghị định 181/2025/NĐ-CP.
Đối với lần trả lương dưới 5 triệu đồng bằng tiền mặt, khoản chi vẫn có thể được trừ nếu phù hợp quy định về lao động, kế toán và có đầy đủ chứng từ. Không nên hiểu ngưỡng này là căn cứ để cố ý chia nhỏ một khoản thanh toán nhằm né điều kiện chứng từ.
|
Tình huống thanh toán từ 15/12/2025 |
Cách chuẩn bị chứng từ |
|
Lần trả lương 8 triệu đồng |
Chứng từ thanh toán không dùng tiền mặt hợp lệ và bảng lương đối chiếu. |
|
Lần trả lương 4 triệu đồng bằng tiền mặt |
Phiếu chi, xác nhận đã nhận tiền và bộ hồ sơ lương đầy đủ; kiểm tra thực tế giao dịch. |
|
Chỉ có bảng lương, không chứng minh đã trả |
Chưa đủ căn cứ kết luận đáp ứng điều kiện thanh toán; cần rà soát và bổ sung chứng cứ phù hợp. |
Khi rà soát, doanh nghiệp nên ưu tiên sửa quy trình lập và lưu chứng từ ngay tại thời điểm phát sinh, thay vì bổ sung hồ sơ hồi tố không phản ánh đúng giao dịch thực tế.
Không nên xem bảng chấm công là chứng từ duy nhất áp dụng cho mọi hình thức trả lương. Tài liệu chứng minh công việc phải phù hợp phương thức trả lương: theo thời gian có thể cần dữ liệu làm việc; theo sản phẩm hoặc khoán cần xác nhận sản phẩm, khối lượng hoặc kết quả nghiệm thu.
Tiền lương trả cho người lao động theo quan hệ lao động không phải khoản mua hàng hóa, dịch vụ cần hóa đơn VAT theo cách thông thường. Doanh nghiệp cần bộ chứng từ lao động, tính lương và chi trả phù hợp; trường hợp thuê dịch vụ độc lập có bản chất khác phải xem xét riêng.
Không thể kết luận chỉ từ bút toán hạch toán. Cần đối chiếu thời điểm chi thực tế, điều khoản thanh toán và trường hợp không được trừ theo Điều 10 Nghị định 320/2025/NĐ-CP, cùng quy định áp dụng cho kỳ tính thuế liên quan.
Hồ sơ chi phí tiền lương được trừ cần chứng minh rõ ai làm việc, hưởng bao nhiêu, tính theo căn cứ nào và đã được thanh toán như thế nào. Khi quyết toán thuế TNDN, doanh nghiệp cần kiểm tra đồng thời tính thực tế của khoản chi, căn cứ tính lương, điều kiện không được trừ và chứng từ thanh toán không dùng tiền mặt đối với lần trả lương từ 5 triệu đồng theo quy định áp dụng từ ngày 15/12/2025.


