- 0919.83.77.88
- 091.983.77.88
Khác biệt cốt lõi là hộ kinh doanh gắn với một cá nhân hoặc các thành viên hộ gia đình và chịu trách nhiệm bằng toàn bộ tài sản; còn doanh nghiệp có nhiều loại hình với chế độ trách nhiệm khác nhau. Công ty TNHH và công ty cổ phần thường có cơ chế giới hạn trách nhiệm trong phạm vi vốn góp hoặc vốn cam kết góp theo quy định; riêng doanh nghiệp tư nhân vẫn chịu trách nhiệm vô hạn.
|
Tiêu chí |
Hộ kinh doanh |
Doanh nghiệp |
|
Chủ thể thành lập |
Một cá nhân hoặc các thành viên hộ gia đình |
Cá nhân hoặc tổ chức, tùy loại hình |
|
Tư cách pháp nhân |
Không có tư cách pháp nhân độc lập |
Công ty TNHH, công ty cổ phần và công ty hợp danh có tư cách pháp nhân; doanh nghiệp tư nhân không có |
|
Trách nhiệm tài sản |
Chủ hộ/các thành viên đăng ký chịu trách nhiệm bằng toàn bộ tài sản |
Tùy loại hình: công ty TNHH, cổ phần có cơ chế hữu hạn; doanh nghiệp tư nhân vô hạn; thành viên hợp danh chịu trách nhiệm vô hạn |
|
Cơ cấu quản lý |
Tương đối đơn giản; chủ hộ có thể thuê người quản lý |
Theo cơ cấu của từng loại hình, thường nhiều quy định quản trị hơn |
|
Địa điểm hoạt động |
Có thể có nhiều địa điểm kinh doanh trong cả nước, phải thực hiện thông báo theo quy định |
Có thể mở chi nhánh, văn phòng đại diện, địa điểm kinh doanh theo thủ tục tương ứng |
|
Huy động vốn |
Không có cơ chế phát hành cổ phần để gọi vốn |
Công ty cổ phần có thể phát hành cổ phần theo điều kiện luật định; các loại hình khác có cơ chế góp vốn phù hợp |
|
Thuế và chứng từ |
Nghĩa vụ kê khai, nộp thuế, hóa đơn theo quy định dành cho hộ/cá nhân kinh doanh hiện hành |
Thực hiện chế độ thuế, kế toán, hóa đơn tương ứng với doanh nghiệp |
|
Cơ quan đăng ký |
Cơ quan đăng ký kinh doanh cấp xã |
Cơ quan đăng ký kinh doanh cấp tỉnh, trừ trường hợp chuyên biệt |
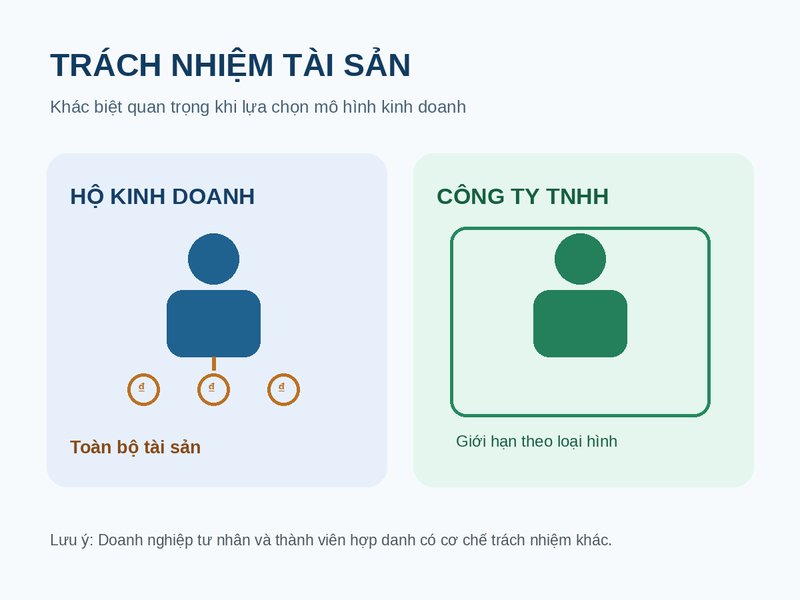
Hộ kinh doanh không phải là một pháp nhân tách biệt với người đăng ký. Khi phát sinh nghĩa vụ tài sản từ hoạt động kinh doanh, cá nhân hoặc các thành viên hộ gia đình đăng ký phải chịu trách nhiệm theo quy định, kể cả bằng tài sản ngoài phần vốn dành cho việc kinh doanh.
Không nên hiểu rằng mọi doanh nghiệp đều có trách nhiệm hữu hạn. Công ty trách nhiệm hữu hạn và công ty cổ phần có cơ chế tách bạch tài sản và giới hạn trách nhiệm theo luật; ngược lại, chủ doanh nghiệp tư nhân chịu trách nhiệm bằng toàn bộ tài sản. Thành viên hợp danh cũng có trách nhiệm vô hạn đối với nghĩa vụ của công ty hợp danh.
Hộ kinh doanh phù hợp với cách quản lý tập trung, ít tầng nấc ra quyết định. Việc thuê nhân viên hoặc người quản lý không làm chuyển trách nhiệm pháp lý của chủ hộ sang người được thuê. Hộ kinh doanh không có cơ chế phát hành cổ phần; nếu cần nhiều nhà đầu tư hoặc chuyển nhượng phần sở hữu theo cấu trúc rõ ràng, mô hình công ty có thể phù hợp hơn.
Hộ kinh doanh không còn bị hiểu là chỉ được mở một điểm bán: pháp luật cho phép có nhiều địa điểm kinh doanh trong cả nước và yêu cầu thực hiện nghĩa vụ thông báo liên quan. Doanh nghiệp có thêm các mô hình tổ chức đơn vị phụ thuộc như chi nhánh và văn phòng đại diện, giúp phân định chức năng khi mở rộng.
Hộ kinh doanh đăng ký tại cơ quan đăng ký kinh doanh cấp xã; doanh nghiệp đăng ký tại cơ quan đăng ký kinh doanh cấp tỉnh theo phạm vi thẩm quyền. Sau khi đăng ký, cả hai đều phải tuân thủ yêu cầu về ngành nghề có điều kiện, lao động, bảo hiểm, thuế và hóa đơn khi phát sinh nghĩa vụ; giấy chứng nhận đăng ký không thay thế giấy phép chuyên ngành.
Doanh nghiệp thường phải duy trì hệ thống quản trị, hồ sơ và kế toán bài bản hơn, nhưng mức độ phức tạp thực tế còn phụ thuộc loại hình, quy mô và hoạt động. Không nên chọn mô hình chỉ dựa vào số lượng biểu mẫu đăng ký ban đầu.
Từ năm 2026, việc quản lý thuế đối với hộ và cá nhân kinh doanh đã chuyển theo hướng kê khai trên cơ sở doanh thu và dữ liệu kinh doanh thay cho cách hiểu cũ về thuế khoán. Nghĩa vụ cụ thể phụ thuộc doanh thu, hoạt động, phương pháp tính thuế và quy định áp dụng tại thời điểm kê khai. Vì vậy, nhận định “hộ kinh doanh chỉ đóng thuế khoán” không còn phù hợp để sử dụng như nguyên tắc chung.
Doanh nghiệp thực hiện các nghĩa vụ thuế tương ứng với loại hình, hoạt động và kết quả kinh doanh, bao gồm thuế thu nhập doanh nghiệp khi thuộc diện áp dụng và các khoản thuế khác theo quy định. Cả hai mô hình đều có thể phát sinh nghĩa vụ sử dụng hóa đơn điện tử và lưu trữ chứng từ; không nên suy luận hộ kinh doanh mặc nhiên không cần hóa đơn.
Khi so sánh chi phí, cần tính cả thuế thực tế, tiền công kế toán, phần mềm hóa đơn, bảo hiểm và chi phí tuân thủ. Chỉ so sánh tên sắc thuế hoặc một tỷ lệ thuế đơn lẻ dễ dẫn đến quyết định thiếu chính xác.
Nếu kinh doanh do một cá nhân hoặc gia đình điều hành, cấu trúc quản lý đơn giản và chưa cần gọi vốn bằng cơ chế sở hữu công ty, hộ kinh doanh có thể là phương án thuận tiện. Tuy nhiên, người đăng ký phải đặc biệt cân nhắc rủi ro chịu trách nhiệm bằng toàn bộ tài sản.
Nếu dự kiến có nhiều thành viên góp vốn, cần phân định sở hữu rõ ràng, triển khai cấu trúc quản trị chính thức hoặc thu hút nhà đầu tư, nên đánh giá các loại hình công ty. Trong đó, công ty TNHH thường được cân nhắc khi muốn giới hạn trách nhiệm và giữ cơ cấu thành viên tương đối gọn; công ty cổ phần phù hợp hơn khi nhu cầu huy động vốn thông qua cổ phần là yếu tố quan trọng.
Có. Pháp luật quy định thủ tục đăng ký thành lập doanh nghiệp trên cơ sở chuyển đổi từ hộ kinh doanh tại cơ quan đăng ký kinh doanh cấp tỉnh nơi doanh nghiệp dự kiến đặt trụ sở. Hồ sơ bao gồm giấy chứng nhận đăng ký hộ kinh doanh và giấy tờ tương ứng với loại hình doanh nghiệp dự kiến thành lập; các trường hợp có yếu tố đầu tư nước ngoài có thể cần thêm tài liệu theo quy định.
Trước khi chuyển đổi, nên rà soát hợp đồng đang thực hiện, hàng tồn kho, công nợ, lao động, hóa đơn và nghĩa vụ thuế để lên phương án bàn giao, tiếp nối hoạt động. Đăng ký chuyển đổi không có nghĩa mọi nghĩa vụ cũ tự động chấm dứt.
Khác biệt lớn nhất giữa hộ kinh doanh và doanh nghiệp nằm ở trách nhiệm tài sản, cơ chế sở hữu và khả năng tổ chức vốn, quản trị. Chọn hộ kinh doanh khi ưu tiên mô hình gọn và chấp nhận trách nhiệm vô hạn; cân nhắc thành lập công ty khi cần cấu trúc sở hữu rõ, giảm rủi ro tài sản theo loại hình phù hợp và chuẩn bị mở rộng dài hạn.