- 0919.83.77.88
- 091.983.77.88
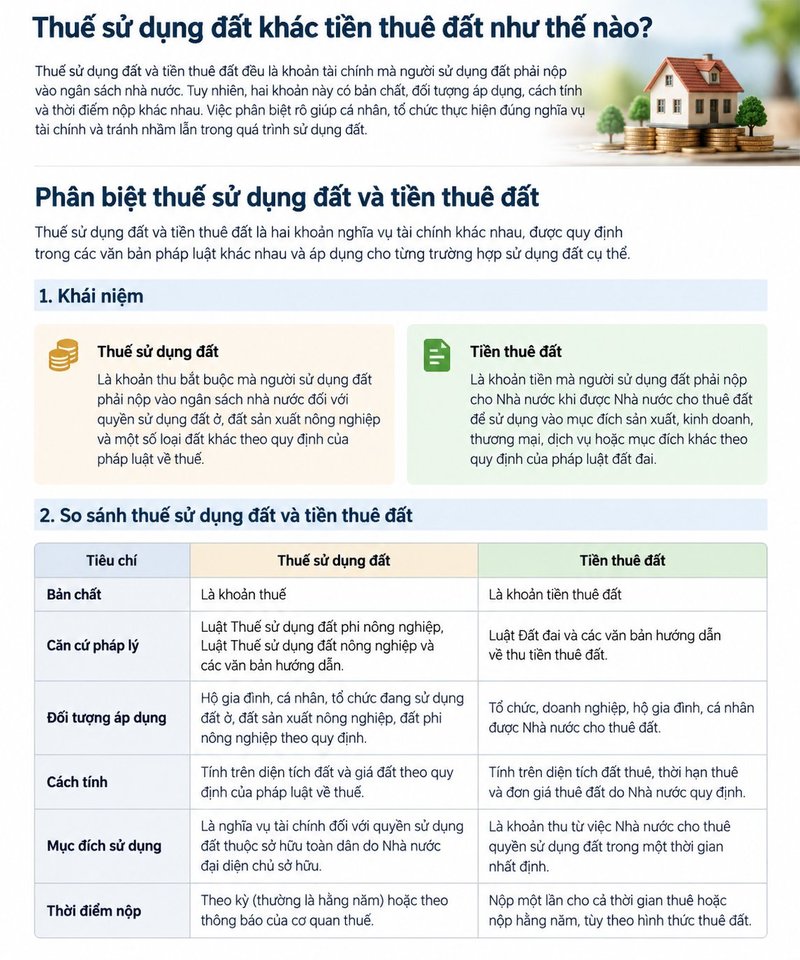
Khác biệt cốt lõi là thuế sử dụng đất phát sinh theo quy định của pháp luật thuế đối với loại đất thuộc diện chịu thuế, còn tiền thuê đất là khoản phải trả khi Nhà nước cho thuê đất theo hình thức có thu tiền. Điều 153 Luật Đất đai 2024 liệt kê đây là hai khoản thu ngân sách riêng biệt.
|
Tiêu chí |
Thuế sử dụng đất |
Tiền thuê đất |
|
Bản chất |
Khoản thuế đánh vào việc sử dụng loại đất thuộc diện chịu thuế. |
Khoản tiền phải nộp khi được Nhà nước cho thuê đất. |
|
Căn cứ phát sinh |
Quyền sử dụng hoặc tình trạng sử dụng đất thuộc đối tượng chịu thuế theo luật thuế. |
Quyết định cho thuê đất và hình thức thuê đất áp dụng. |
|
Đối tượng nộp |
Tổ chức, hộ gia đình, cá nhân thuộc diện người nộp thuế; một số trường hợp người đang sử dụng hoặc thuê đất. |
Chủ thể được Nhà nước cho thuê đất theo quy định. |
|
Cách xác định |
Theo luật thuế tương ứng; thuế đất phi nông nghiệp phụ thuộc diện tích tính thuế, giá tính thuế và thuế suất. |
Căn cứ vào diện tích, thời hạn, đơn giá và hình thức trả tiền thuê đất cùng chính sách áp dụng. |
|
Chu kỳ nộp |
Tùy loại thuế và quy định quản lý thuế. |
Trả hằng năm hoặc một lần cho cả thời gian thuê, tùy trường hợp. |
|
Miễn, giảm |
Áp dụng theo pháp luật thuế và chính sách miễn, giảm tương ứng. |
Áp dụng theo chính sách miễn, giảm tiền thuê đất tương ứng. |
Thuế sử dụng đất không phải một khoản thuế đồng nhất cho mọi thửa đất. Khi tra cứu nghĩa vụ tài chính, cần xác định trước loại đất và quy định thuế tương ứng.
Theo Luật Thuế sử dụng đất phi nông nghiệp, đất ở tại nông thôn và đô thị thuộc đối tượng chịu thuế. Một số loại đất phi nông nghiệp dùng vào mục đích kinh doanh cũng có thể thuộc diện chịu thuế. Không phải mọi loại đất phi nông nghiệp đều chịu thuế; luật có quy định riêng về đất không chịu thuế.
Đối với thuế sử dụng đất phi nông nghiệp, cơ sở tính thuế gắn với diện tích đất tính thuế, giá tính thuế và thuế suất theo quy định. Người nộp thuế được xác định theo quyền sử dụng đất hoặc những trường hợp sử dụng đất cụ thể được pháp luật quy định.
Thuế sử dụng đất nông nghiệp có chế độ pháp lý riêng. Theo Nghị quyết 216/2025/QH15, thời hạn miễn thuế sử dụng đất nông nghiệp theo phạm vi chính sách hiện hành được kéo dài đến hết ngày 31/12/2030. Đây là chính sách miễn thuế theo điều kiện, không đồng nghĩa mọi khoản tiền thuê đất nông nghiệp đều được miễn.
Tiền thuê đất phát sinh khi Nhà nước cho thuê đất có thu tiền theo Luật Đất đai. Điều 120 Luật Đất đai 2024 quy định hai hình thức: thu tiền thuê đất hằng năm hoặc thu một lần cho cả thời gian thuê. Hình thức cụ thể phụ thuộc trường hợp pháp luật cho phép và quyết định của cơ quan có thẩm quyền; người thuê không phải lúc nào cũng được tùy ý lựa chọn.
Theo Điều 155 Luật Đất đai 2024, các yếu tố để xác định tiền thuê đất bao gồm diện tích, thời hạn thuê, đơn giá thuê, hình thức nộp và chính sách miễn, giảm có liên quan. Vì vậy, không thể lấy mức thuế đất ở để suy ra tiền thuê đất của một dự án.
Có thể. Việc đã nộp tiền thuê đất không tự động loại trừ mọi nghĩa vụ thuế sử dụng đất. Điểm a khoản 3 Điều 4 Luật Thuế sử dụng đất phi nông nghiệp xác định người được Nhà nước cho thuê đất để thực hiện dự án đầu tư là người nộp thuế trong trường hợp đất thuộc diện chịu thuế theo luật này.
Ví dụ, doanh nghiệp được Nhà nước cho thuê đất để thực hiện dự án có thể phải xem xét đồng thời tiền thuê đất và thuế sử dụng đất phi nông nghiệp, tùy mục đích sử dụng, loại đất, tình trạng chịu thuế và các trường hợp miễn, giảm. Ngược lại, hộ gia đình sử dụng đất ở hợp pháp không vì thế mặc nhiên phát sinh tiền thuê đất của Nhà nước.
Cần phân biệt thêm tiền sử dụng đất: đây là khoản khác với cả thuế sử dụng đất lẫn tiền thuê đất, có thể phát sinh trong các trường hợp Nhà nước giao đất có thu tiền, cho phép chuyển mục đích hoặc công nhận quyền sử dụng đất theo quy định.
Thuế sử dụng đất được xác định theo pháp luật thuế đối với loại đất thuộc diện chịu thuế; tiền thuê đất gắn với quan hệ Nhà nước cho thuê đất. Hai khoản có thể tồn tại đồng thời, nhưng việc phải nộp khoản nào còn phụ thuộc hồ sơ pháp lý, loại đất và chính sách miễn, giảm áp dụng cho từng trường hợp.


