- 0919.83.77.88
- 091.983.77.88
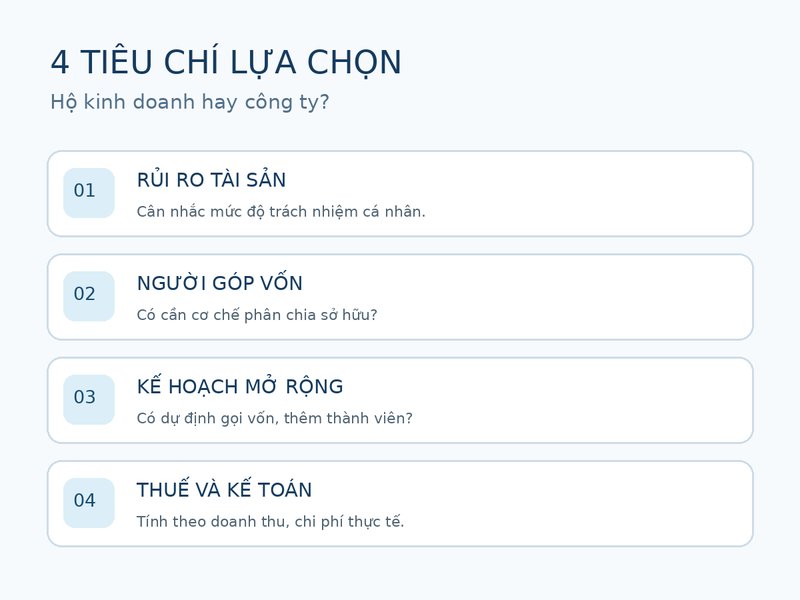
Nếu dự định kinh doanh nhỏ, tự quản lý, ít người góp vốn và chưa cần cơ cấu sở hữu phức tạp, hộ kinh doanh thường là lựa chọn phù hợp. Nếu muốn cùng nhiều nhà đầu tư phát triển, phân chia phần vốn, tổ chức quản trị bài bản hoặc giới hạn trách nhiệm tài sản theo loại hình doanh nghiệp, nên cân nhắc thành lập công ty trách nhiệm hữu hạn hoặc công ty cổ phần.
Không có phương án tốt nhất cho mọi người. Điểm quyết định là mức rủi ro bạn chấp nhận, yêu cầu của khách hàng và kế hoạch mở rộng trong 1–3 năm tới. Đặc biệt, đừng chọn hộ kinh doanh chỉ vì cho rằng luôn được nộp thuế khoán: phương pháp thuế khoán đã chấm dứt từ ngày 01/01/2026.
|
Tiêu chí |
Hộ kinh doanh |
Công ty (ưu tiên xem xét TNHH/cổ phần) |
|
Chủ thể thành lập |
Một cá nhân hoặc các thành viên hộ gia đình |
Một hoặc nhiều cá nhân/tổ chức tùy loại hình |
|
Trách nhiệm tài sản |
Chủ hộ/thành viên đăng ký chịu trách nhiệm bằng toàn bộ tài sản |
TNHH/cổ phần: về nguyên tắc trách nhiệm trong phạm vi vốn góp, có ngoại lệ theo luật |
|
Tư cách pháp nhân |
Không có tư cách pháp nhân độc lập |
Công ty TNHH/cổ phần có tư cách pháp nhân |
|
Góp vốn, chuyển nhượng |
Không có cơ chế phần vốn/cổ phần như công ty |
Có cơ chế góp vốn, chuyển nhượng phù hợp loại hình |
|
Quản lý, kế toán |
Thường gọn hơn, nhưng vẫn phải tuân thủ kê khai, hóa đơn và sổ sách tương ứng |
Cơ cấu quản trị, kế toán và báo cáo thường nhiều yêu cầu hơn |
|
Thuế |
GTGT/TNCN theo chính sách hộ cá nhân kinh doanh năm 2026 |
Thuế doanh nghiệp, GTGT và nghĩa vụ liên quan theo quy định |
|
Mở rộng |
Có thể kinh doanh tại nhiều địa điểm đúng quy định; khó phù hợp nếu cần nhiều nhà đầu tư |
Thuận lợi hơn cho cấu trúc đầu tư, mở rộng cổ đông/thành viên |
Lưu ý: “công ty” trong bảng chủ yếu chỉ công ty TNHH và công ty cổ phần. Doanh nghiệp tư nhân cũng là doanh nghiệp nhưng chủ doanh nghiệp chịu trách nhiệm bằng toàn bộ tài sản, nên không thể đánh đồng mọi doanh nghiệp đều có trách nhiệm hữu hạn.
Hộ kinh doanh do cá nhân hoặc các thành viên hộ gia đình đăng ký, chịu trách nhiệm bằng toàn bộ tài sản đối với hoạt động kinh doanh. Điều này đáng cân nhắc nếu thường xuyên vay nợ, mua hàng trả chậm hoặc hoạt động có rủi ro bồi thường lớn. Với công ty TNHH hoặc cổ phần, nguyên tắc giới hạn trách nhiệm theo phần vốn góp giúp tách biệt tốt hơn rủi ro kinh doanh và tài sản cá nhân, nhưng không loại trừ các trường hợp phải chịu trách nhiệm riêng do vi phạm pháp luật hoặc nghĩa vụ bảo đảm cá nhân.
Nếu một người tự kinh doanh, mô hình hộ có thể đáp ứng nhu cầu vận hành. Khi cần chia tỷ lệ sở hữu, tiếp nhận nhà đầu tư, chuyển nhượng vốn hoặc có nhiều cổ đông, công ty thường rõ ràng hơn về cơ chế quyền và nghĩa vụ. Cơ sở kinh doanh cũng nên xét yêu cầu hợp đồng, hóa đơn và chuẩn quản trị của khách hàng, thay vì mặc định khách hàng doanh nghiệp chỉ làm việc với công ty.
Công ty thường cần tổ chức kế toán, quản lý chứng từ, nghĩa vụ báo cáo và hồ sơ nội bộ có hệ thống hơn. Hộ kinh doanh thường đơn giản về cơ cấu điều hành, nhưng không đồng nghĩa được miễn sổ sách, khai báo doanh thu hay quy định về hóa đơn. Năm 2026, yêu cầu tuân thủ đối với hộ kinh doanh đã thay đổi đáng kể.
Theo chính sách năm 2026 đã được sửa đổi, hộ kinh doanh và cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm không quá 1 tỷ đồng thuộc diện không phải nộp thuế GTGT và thuế TNCN đối với hoạt động này. Mức trên là doanh thu, không phải lợi nhuận; không có nghĩa không phải đăng ký, thông báo doanh thu hoặc thực hiện nghĩa vụ khác nếu thuộc diện áp dụng.
Khi doanh thu vượt ngưỡng, cách tính thuế phụ thuộc loại thuế, ngành nghề, doanh thu và phương pháp tính thuế theo quy định. Vì vậy không nên lấy một tỷ lệ thuế chung để so sánh với mọi công ty. Từ 01/01/2026, hộ kinh doanh không áp dụng thuế khoán; việc kê khai và quản lý thuế tuân theo quy định hiện hành.
Công ty phát sinh các nghĩa vụ thuế theo hoạt động thực tế, bao gồm thuế GTGT và thuế thu nhập doanh nghiệp khi thuộc diện áp dụng. Thuế suất thuế thu nhập doanh nghiệp phổ thông là 20%; mức 15% có thể áp dụng cho doanh nghiệp có doanh thu năm không quá 3 tỷ đồng và 17% cho doanh nghiệp có doanh thu năm trên 3 đến không quá 50 tỷ đồng, nếu đáp ứng điều kiện pháp luật. Doanh thu xác định mức thuế suất căn cứ kỳ tính thuế trước liền kề và các quy định chi tiết; không phải mọi doanh nghiệp nhỏ đều mặc nhiên áp dụng ưu đãi.
Không thể kết luận hộ kinh doanh luôn ít thuế hơn công ty chỉ từ doanh thu. Cần tính cả chi phí được trừ, phương pháp tính thuế, khả năng khấu trừ GTGT, chế độ hóa đơn và chi phí thực hiện nghĩa vụ kế toán.
Có. Pháp luật quy định thủ tục đăng ký thành lập doanh nghiệp trên cơ sở chuyển đổi từ hộ kinh doanh. Người kinh doanh có thể bắt đầu bằng hộ kinh doanh, theo dõi thực tế rồi chuyển đổi khi phát sinh nhu cầu về vốn, quản trị hoặc giới hạn trách nhiệm. Khi chuyển đổi, cần chuẩn bị hồ sơ tương ứng với loại hình công ty và rà soát nghĩa vụ thuế, tài sản, hợp đồng, lao động đang có; việc chuyển đổi không tự động xóa nghĩa vụ cũ.
Trước khi quyết định, hãy lập một bảng dự kiến trong 12 tháng gồm doanh thu, chi phí, lợi nhuận, số người góp vốn, nhu cầu vay nợ, loại hóa đơn khách hàng yêu cầu, số lao động và kế hoạch mở rộng. Sau đó đối chiếu ba câu hỏi: Ai chịu rủi ro tài sản? Có cần tách quyền sở hữu giữa nhiều người? Năng lực thực hiện kế toán và kê khai thuế hiện tại đến đâu?
Về thủ tục, đăng ký hộ kinh doanh được thực hiện với cơ quan đăng ký kinh doanh cấp xã; đăng ký công ty với cơ quan đăng ký kinh doanh cấp tỉnh theo quy định hiện hành. Những ngành nghề có điều kiện phải đáp ứng điều kiện tương ứng trước khi hoạt động, dù chọn mô hình nào.
Với hoạt động nhỏ, tự quản lý và ít nhu cầu huy động vốn, hộ kinh doanh thường là điểm khởi đầu hợp lý. Nếu định hướng cùng góp vốn, mở rộng và cần nguyên tắc trách nhiệm hữu hạn, công ty TNHH hoặc công ty cổ phần thường phù hợp hơn. Hãy tính nghĩa vụ thuế năm 2026 trên số liệu kinh doanh thực tế thay vì dựa vào quan niệm cũ rằng hộ kinh doanh chỉ phải nộp thuế khoán.
Có. Một cá nhân có thể lựa chọn công ty TNHH một thành viên nếu đủ điều kiện thành lập, không nhất thiết phải có nhiều người góp vốn.
Có thể thuê người và hoạt động tại nhiều địa điểm theo quy định; cần thực hiện nghĩa vụ liên quan đến lao động, địa điểm kinh doanh và thuế. Không nên xem hộ kinh doanh là mô hình chỉ được có một cửa hàng hoặc không được thuê lao động.
Không. Ngưỡng doanh thu không phải nộp thuế GTGT và thuế TNCN không đồng nghĩa miễn nghĩa vụ thông báo, kê khai thông tin doanh thu hoặc nghĩa vụ khác theo trường hợp áp dụng.