- 0919.83.77.88
- 091.983.77.88
Doanh nghiệp phải nộp thuế khi là người nộp thuế đối với diện tích đất thuộc đối tượng chịu thuế theo Điều 2 và Điều 4 Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12. Trong hoạt động kinh doanh, nhóm thường gặp là đất sản xuất, kinh doanh phi nông nghiệp; ngoài ra còn có đất ở và một số loại đất vốn không chịu thuế nhưng được sử dụng vào mục đích kinh doanh.
Nhóm đất này bao gồm đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm. Doanh nghiệp có quyền sử dụng những diện tích thuộc nhóm này thường cần xác định và thực hiện nghĩa vụ thuế, trừ khi được miễn, giảm theo quy định.
Đất ở tại đô thị hoặc nông thôn cũng thuộc đối tượng chịu thuế. Đồng thời, các loại đất được liệt kê tại Điều 3 của Luật, vốn không chịu thuế khi không dùng vào mục đích kinh doanh, có thể thuộc diện chịu thuế nếu được đưa vào mục đích kinh doanh. Việc phân loại phải dựa vào hồ sơ đất đai và tình trạng sử dụng cụ thể, không chỉ dựa trên tên gọi của công trình.
Trách nhiệm nộp thuế không phải lúc nào cũng thuộc về doanh nghiệp đang hoạt động tại địa điểm đó. Điều 4 của Luật quy định các trường hợp cần phân biệt:
Đối với việc thuê văn phòng, nhà xưởng hoặc mặt bằng, cần phân biệt thuê tài sản gắn liền với đất với thuê quyền sử dụng đất. Không nên mặc định doanh nghiệp đi thuê văn phòng là người phải trực tiếp kê khai thuế đất. Hợp đồng và hồ sơ quyền sử dụng đất là căn cứ quan trọng để xác định trách nhiệm.
Nếu đất thuộc nhóm quy định tại Điều 3 và không dùng vào mục đích kinh doanh thì không thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp. Ví dụ, đất sử dụng vào mục đích công cộng đáp ứng điều kiện pháp luật là một nhóm cần xem xét theo mục đích thực tế. Ngoài ra, diện tích thuộc diện chịu thuế vẫn có thể được miễn hoặc giảm theo các trường hợp của Luật; miễn thuế không đồng nghĩa với đất không chịu thuế.
Doanh nghiệp cần đối chiếu riêng từng thửa đất và mục đích sử dụng; không kết luận toàn bộ quỹ đất được miễn thuế chỉ vì thuộc một dự án hoặc cùng một đơn vị quản lý.
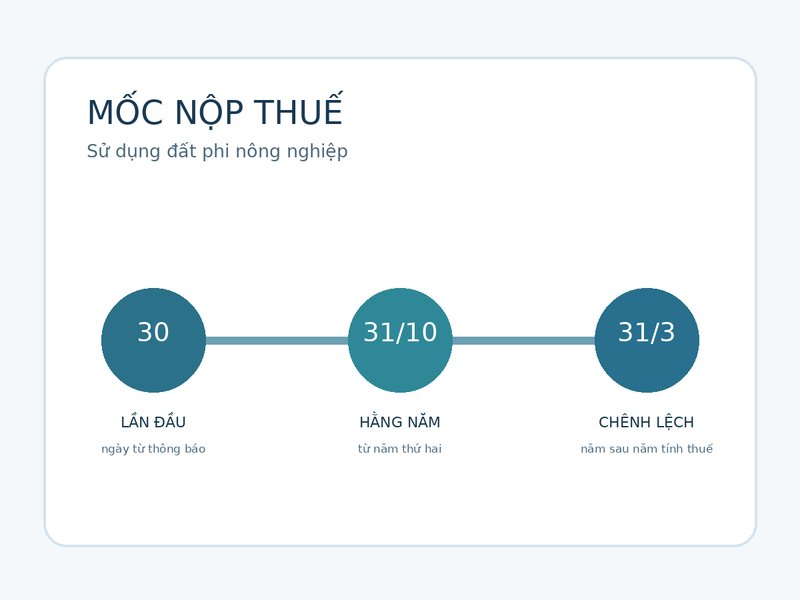
Theo khoản 1 Điều 18 Nghị định 126/2020/NĐ-CP, thời hạn nộp tiền thuế phụ thuộc vào lần nộp và loại hồ sơ. Các mốc dưới đây là thời hạn nộp TIỀN thuế, không phải mặc nhiên là thời hạn nộp hồ sơ khai thuế.
|
Tình huống |
Hạn nộp tiền thuế |
|
Nộp lần đầu |
Chậm nhất 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế. |
|
Từ năm thứ hai trở đi |
Nộp một lần trong năm, chậm nhất ngày 31/10. |
|
Tiền thuế chênh lệch theo tờ khai tổng hợp |
Chậm nhất ngày 31/3 của năm dương lịch tiếp theo năm tính thuế. |
|
Theo hồ sơ khai điều chỉnh |
Chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế. |
Ví dụ: Nếu doanh nghiệp đang ở năm thứ hai trở đi của kỳ nộp thuế hằng năm, thời hạn thông thường là 31/10 của năm tính thuế. Nếu mới phát sinh nghĩa vụ lần đầu, doanh nghiệp cần căn cứ ngày ban hành thông báo của cơ quan thuế để xác định mốc 30 ngày, thay vì áp dụng ngay hạn 31/10.
Thuế sử dụng đất phi nông nghiệp là nghĩa vụ khác với tiền thuê đất hoặc tiền sử dụng đất. Việc doanh nghiệp đã trả tiền thuê đất không đủ để kết luận đã hoàn thành thuế sử dụng đất phi nông nghiệp.
Doanh nghiệp phải nộp thuế sử dụng đất phi nông nghiệp khi có trách nhiệm nộp thuế đối với đất thuộc diện chịu thuế, đặc biệt là đất phục vụ sản xuất, kinh doanh. Muốn xác định đúng nghĩa vụ và hạn nộp, cần xem đồng thời loại đất, chủ thể sử dụng hoặc có quyền sử dụng và thông báo của cơ quan thuế.


