- 0919.83.77.88
- 091.983.77.88
Một lịch nộp thuế doanh nghiệp dễ sử dụng nên bắt đầu từ kỳ kê khai. Theo nguyên tắc chung, doanh nghiệp khai theo tháng chậm nhất ngày 20 tháng tiếp theo; khai theo quý chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo. Hồ sơ khai thuế năm thường đến hạn vào cuối tháng đầu năm tiếp theo, còn hồ sơ quyết toán năm thường đến hạn vào cuối tháng thứ ba sau khi kết thúc kỳ quyết toán.
|
Nhóm công việc |
Thời hạn thông thường |
Ví dụ nếu áp dụng năm dương lịch |
|
Khai thuế theo tháng |
Ngày 20 tháng tiếp theo |
Khai tháng 9: ngày 20/10 |
|
Khai thuế theo quý |
Ngày cuối tháng đầu quý sau |
Quý III: ngày 31/10 |
|
Khai thuế theo năm |
Cuối tháng đầu năm sau |
Ngày 31/1 năm sau |
|
Quyết toán thuế năm |
Cuối tháng thứ ba sau kỳ quyết toán |
Ngày 31/3 năm sau |
|
Thuế TNDN tạm nộp |
Theo thời hạn tạm nộp riêng của quý |
Theo dõi từng quý, không chờ quyết toán |
Đây là các mốc gốc trước khi xét ngày nghỉ, thời hạn đặc thù hoặc chính sách gia hạn. Không mặc định mọi doanh nghiệp phải nộp đủ tất cả loại tờ khai trong bảng.
Nếu thuộc diện khai theo tháng, doanh nghiệp thường phải chuẩn bị hồ sơ thuế giá trị gia tăng (GTGT) và hồ sơ khấu trừ thuế thu nhập cá nhân (TNCN) khi phát sinh nghĩa vụ khai theo quy định. Hạn gửi hồ sơ là ngày 20 của tháng tiếp theo. Chẳng hạn, hồ sơ kỳ tháng 10 thường có hạn gốc ngày 20/11.
Nếu thuộc diện khai theo quý, hạn gửi hồ sơ của quý I, II, III và IV lần lượt rơi vào cuối tháng 4, 7, 10 và tháng 1 năm sau. Cần xác định kỳ khai phù hợp với từng sắc thuế, điều kiện doanh thu và hoàn cảnh của đơn vị; không tự chuyển từ khai tháng sang khai quý chỉ để giảm số lần nộp.
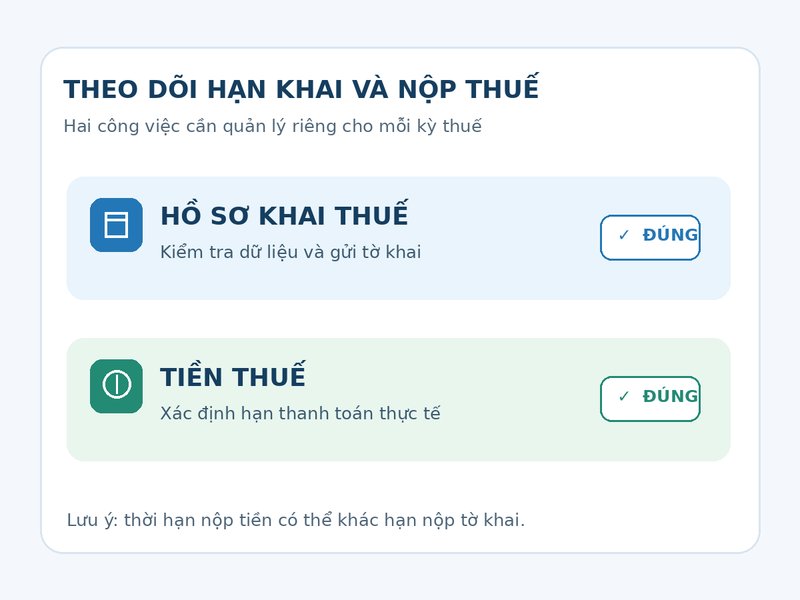
Hạn nộp tiền đối với khoản thuế tự khai, tự tính thường trùng ngày cuối hạn nộp hồ sơ tương ứng. Riêng khoản có quyết định, thông báo của cơ quan thuế, thời hạn tạm nộp hoặc được gia hạn thì áp dụng mốc riêng.
Thuế thu nhập doanh nghiệp (TNDN) được doanh nghiệp tự xác định số tạm nộp theo quý. Hạn tạm nộp thông thường là ngày 30 của tháng đầu quý tiếp theo, trước khi điều chỉnh theo chính sách đặc thù hoặc gia hạn. Cần theo dõi số tạm nộp lũy kế, tránh dồn toàn bộ nghĩa vụ vào lúc quyết toán; không đánh đồng tạm nộp TNDN với việc nộp tờ khai quyết toán hàng quý.
Doanh nghiệp sử dụng năm tài chính trùng năm dương lịch thường phải nộp hồ sơ quyết toán TNDN năm và hồ sơ quyết toán TNCN của tổ chức trả thu nhập (khi thuộc diện phải quyết toán) chậm nhất ngày 31/3 năm kế tiếp, trước khi xét ngày nghỉ. Nếu năm tài chính không trùng năm dương lịch, thời hạn quyết toán TNDN được tính theo ngày kết thúc kỳ kế toán năm; quyết toán TNCN gắn với năm dương lịch theo quy định tương ứng.
Mốc cuối tháng 4 dành cho cá nhân trực tiếp quyết toán TNCN không phải là hạn mặc định của doanh nghiệp khi quyết toán thay hoặc quyết toán với tư cách tổ chức trả thu nhập.
Không phải mọi khoản thuế đều đi theo tháng hoặc quý. Nghĩa vụ khai theo từng lần phát sinh thông thường có hạn nộp hồ sơ chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ, trừ trường hợp có quy định riêng. Doanh nghiệp cần lập thêm lịch theo sự kiện đối với giao dịch phát sinh bất thường; hoạt động xuất nhập khẩu theo thời hạn pháp luật hải quan; khoản thu theo thông báo; cũng như việc giải thể, chia, tách, sáp nhập hoặc chấm dứt hoạt động.
Đối với một số trường hợp quyết toán khi tổ chức lại hoặc chấm dứt hoạt động, thời hạn là ngày thứ 45 tính từ mốc quyết định theo quy định. Vì vậy cần đối chiếu loại giao dịch và sự kiện pháp lý thay vì áp dụng máy móc hạn quyết toán cuối năm.
Từ ngày 01/01/2026, việc thu, nộp lệ phí môn bài chấm dứt; người nộp thuế không phải nộp hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo. Nghĩa vụ còn tồn đọng của năm 2025 trở về trước vẫn cần được rà soát, xử lý theo quy định.
Nghị định 245/2026/NĐ-CP quy định chính sách gia hạn có điều kiện đối với một số ngành, lĩnh vực và khoản thuế trong năm 2026. Doanh nghiệp thuộc đối tượng phải nộp văn bản đề nghị gia hạn theo yêu cầu; hạn gửi văn bản nếu không nộp cùng hồ sơ khai thuế là ngày 02/11/2026. Các khoản được gia hạn vẫn phải khai đúng lịch, trừ trường hợp có quy định khác.
|
Khoản được gia hạn (nếu đủ điều kiện) |
Hạn nộp tiền năm 2026 |
|
GTGT kỳ tháng 5 |
20/11/2026 |
|
GTGT kỳ tháng 6–9 |
21/12/2026 |
|
GTGT kỳ quý II |
02/11/2026 |
|
GTGT kỳ quý III |
30/12/2026 |
|
TNDN tạm nộp quý II |
02/11/2026 |
|
TNDN tạm nộp quý III |
30/12/2026 |
Các mốc trên chỉ áp dụng khi đáp ứng điều kiện của chính sách gia hạn; không áp dụng đại trà cho tất cả doanh nghiệp. Thuế GTGT khâu nhập khẩu không thuộc phạm vi gia hạn GTGT nêu trên. Doanh nghiệp nên kiểm tra ngành nghề, điều kiện và hồ sơ đề nghị trước khi ghi ngày gia hạn vào lịch nội bộ.
Ví dụ với doanh nghiệp kê khai GTGT theo quý, lịch quý III phải có tối thiểu hai dòng: hạn nộp tờ khai quý III theo quy định chung và hạn thanh toán số thuế tương ứng, có thể khác nếu doanh nghiệp được gia hạn hợp lệ năm 2026.
Lịch nộp thuế doanh nghiệp cần được quản lý theo ba lớp: kỳ khai tháng/quý, mốc tạm nộp và quyết toán năm, cùng các nghĩa vụ phát sinh hoặc được gia hạn. Xác định đúng kỳ khai và tách hạn hồ sơ khỏi hạn nộp tiền là cách thiết thực để hạn chế bỏ sót nghĩa vụ.


