- 0919.83.77.88
- 091.983.77.88
Với doanh nghiệp hoạt động thông thường, cần kiểm tra trước các nhóm: tờ khai thuế giá trị gia tăng (GTGT); tờ khai khấu trừ thuế thu nhập cá nhân (TNCN) khi thuộc diện khai; hồ sơ quyết toán thuế thu nhập doanh nghiệp (TNDN); hồ sơ quyết toán TNCN khi có trách nhiệm quyết toán; và báo cáo tài chính năm. Các hồ sơ về hóa đơn, thuế nhà thầu hoặc thuế chuyên ngành chỉ phát sinh trong trường hợp tương ứng.
|
Nhóm hồ sơ |
Kỳ nộp thường gặp |
Điều kiện cần lưu ý |
|
Tờ khai thuế GTGT |
Tháng hoặc quý |
Theo phương pháp và diện khai thuế áp dụng |
|
Tờ khai thuế TNCN từ tiền lương, tiền công |
Tháng hoặc quý khi thuộc diện khai |
Xem nghĩa vụ khấu trừ và trường hợp không phải nộp hồ sơ |
|
Quyết toán thuế TNDN |
Theo năm hoặc sự kiện đặc biệt |
Đi kèm phụ lục theo hoạt động thực tế |
|
Quyết toán thuế TNCN của tổ chức trả thu nhập |
Theo năm khi thuộc diện quyết toán |
Đối chiếu thu nhập, khấu trừ, cá nhân ủy quyền |
|
Báo cáo tài chính |
Theo năm |
Theo chế độ kế toán doanh nghiệp đang áp dụng |
|
Hồ sơ thuế, hóa đơn chuyên biệt |
Theo kỳ hoặc lần phát sinh |
Chỉ khi doanh nghiệp thuộc đối tượng có nghĩa vụ |
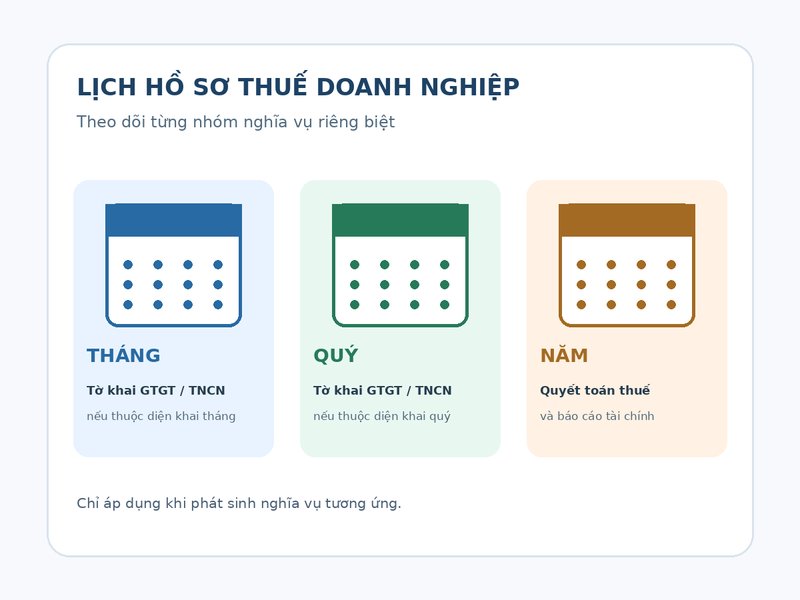
Tờ khai GTGT phản ánh thuế đầu ra, thuế đầu vào và số thuế cần nộp hoặc được khấu trừ theo phương pháp áp dụng. Doanh nghiệp xác định khai theo tháng hay theo quý theo điều kiện pháp luật; không tự chọn kỳ khai chỉ vì muốn giảm thủ tục. Một số hoạt động hoặc đối tượng có quy định khai riêng, vì vậy kế toán cần đối chiếu tình trạng đăng ký thuế và đặc điểm giao dịch.
Khi chi trả tiền lương, tiền công và có trách nhiệm khấu trừ thuế, doanh nghiệp phải kiểm tra nghĩa vụ khai TNCN theo kỳ tương ứng. Không đồng nhất việc có nhân viên với việc chắc chắn phải nộp tờ khai ở mọi kỳ: cần xem tình hình khấu trừ và quy định miễn nộp hồ sơ trong từng trường hợp. Số liệu khai kỳ phải khớp bảng lương, chứng từ khấu trừ và quyết toán cuối năm.
Hồ sơ quyết toán TNDN xác định nghĩa vụ thuế cả năm dựa trên thu nhập chịu thuế, khoản điều chỉnh, ưu đãi và số thuế đã tạm nộp. Bên cạnh tờ khai quyết toán, doanh nghiệp chuẩn bị các phụ lục theo trường hợp như chuyển lỗ, ưu đãi thuế hoặc giao dịch đặc thù. Việc tạm nộp thuế TNDN theo quý là nghĩa vụ thanh toán cần theo dõi riêng, không mặc nhiên đồng nghĩa phải nộp tờ khai TNDN quý.
Tổ chức trả thu nhập thuộc diện quyết toán lập hồ sơ tổng hợp thu nhập chịu thuế, thuế đã khấu trừ và thông tin người lao động. Cần phân biệt trách nhiệm quyết toán của doanh nghiệp với cá nhân tự quyết toán. Danh sách ủy quyền, mã số thuế và chứng từ khấu trừ cần được đối chiếu trước khi gửi.
Báo cáo tài chính phản ánh tình hình tài sản, nợ phải trả, vốn chủ sở hữu, kết quả kinh doanh và dòng tiền theo chế độ kế toán áp dụng. Tùy chế độ, bộ báo cáo có các biểu mẫu và thuyết minh tương ứng. Đây là hồ sơ kế toán khác với tờ khai quyết toán TNDN, dù số liệu hai bộ cần được đối chiếu. Từ năm tài chính bắt đầu trong năm 2026, doanh nghiệp cần kiểm tra phạm vi áp dụng của Thông tư 99/2025/TT-BTC hoặc chế độ kế toán phù hợp; không mặc nhiên áp dụng một bộ mẫu cho tất cả doanh nghiệp.
Thời hạn gửi báo cáo tài chính xác định theo loại hình và chế độ kế toán. Nhiều doanh nghiệp có hạn chậm nhất 90 ngày từ ngày kết thúc năm tài chính, nhưng một số trường hợp có mốc riêng; kế toán cần xác định chính xác thay vì áp dụng một hạn chung.
Doanh nghiệp đang sử dụng hóa đơn điện tử theo chế độ thông thường không mặc nhiên phải nộp báo cáo tình hình sử dụng hóa đơn BC26/HĐG hàng quý. Nghĩa vụ báo cáo này gắn với những trường hợp hóa đơn giấy mua của cơ quan thuế hoặc tình huống đặc biệt theo quy định. Không nên đưa BC26/HĐG vào checklist bắt buộc cho mọi doanh nghiệp.
Tùy hoạt động, doanh nghiệp còn có thể phải khai thuế nhà thầu đối với khoản thanh toán thuộc diện chịu thuế; thuế tiêu thụ đặc biệt; thuế tài nguyên; thuế bảo vệ môi trường; hoặc hồ sơ liên quan bất động sản, chuyển nhượng vốn, hoạt động xuyên biên giới. Các thủ tục này không áp dụng đại trà và cần kiểm tra căn cứ phát sinh trước khi lập.
Theo khung quản lý thuế có hiệu lực từ ngày 01/7/2026, các mốc phổ biến được xác định theo kỳ khai; việc nộp tiền thuế và nộp hồ sơ có thể là hai nghĩa vụ khác nhau. Nếu ngày cuối cùng trùng ngày nghỉ, việc xác định ngày hết hạn phải theo quy định về thời hạn áp dụng.
|
Kỳ hoặc loại hồ sơ |
Thời hạn thông thường |
|
Khai theo tháng |
Chậm nhất ngày 20 của tháng tiếp theo |
|
Khai theo quý |
Chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo |
|
Khai theo năm |
Chậm nhất ngày cuối cùng của tháng đầu năm tiếp theo |
|
Quyết toán thuế năm của doanh nghiệp |
Chậm nhất ngày cuối cùng của tháng thứ ba sau khi kết thúc kỳ quyết toán |
|
Khai theo từng lần phát sinh |
Thường chậm nhất ngày thứ 10 tính từ ngày tiếp theo ngày phát sinh nghĩa vụ, trừ ngoại lệ |
Ví dụ với năm tài chính kết thúc ngày 31/12, hạn quyết toán thuế năm thông thường rơi vào cuối tháng 3 năm kế tiếp. Tuy nhiên, các trường hợp giải thể, chấm dứt hoạt động, sáp nhập hoặc hồ sơ của cá nhân trực tiếp quyết toán có mốc riêng. Vì vậy, lịch nội bộ phải được xây dựng theo từng sắc thuế và sự kiện.
Không. Từ ngày 01/01/2026 đã chấm dứt việc thu, nộp lệ phí môn bài; doanh nghiệp không phải nộp hồ sơ khai lệ phí môn bài cho năm 2026 và các năm tiếp theo. Nghĩa vụ phát sinh thuộc năm 2025 trở về trước, nếu còn, vẫn phải được xử lý theo quy định áp dụng cho giai đoạn đó.
Các loại báo cáo phải nộp cho cơ quan thuế chủ yếu xoay quanh khai GTGT, khai và quyết toán TNCN, quyết toán TNDN và báo cáo tài chính năm. Hồ sơ hóa đơn và sắc thuế chuyên biệt phụ thuộc tình huống; lệ phí môn bài không còn là hồ sơ khai từ năm 2026. Doanh nghiệp nên quản lý nghĩa vụ theo điều kiện thực tế và kỳ hạn cụ thể, thay vì dùng một danh sách cố định cho mọi trường hợp.


